Doplnkové dôchodkové sporenie predstavuje dobrovoľnú formu sporenia zamestnanca na dôchodok, pričom sa na ňom môže podieľať aj zamestnávateľ formou príspevkov. Zamestnávateľ môže prispievať zamestnancom na DDS, pričom sa môže príspevok započítať do daňových výdavkov.
Príspevky zamestnávateľa na doplnkové dôchodkové sporenie jeho zamestnancov sú daňovo uznateľným výdavkom do výšky 6 percent zo zúčtovaných miezd zamestnancov - účastníkov. Zamestnávateľ si tieto príspevky môže odpočítať od základu dane až do výšky 6 percent ročne z vymeriavacieho základu zamestnanca.
Čo je doplnkové dôchodkové sporenie
Doplnkové dôchodkové sporenie, známe ako tretí dôchodkový pilier, je dobrovoľný systém tvorby dôchodkových úspor. Zamestnanec si môže platiť vlastné príspevky a zamestnávateľ môže k týmto úsporám prispievať podľa pravidiel dohodnutých v zamestnávateľskej zmluve, kolektívnej zmluve, pracovnej zmluve alebo internom predpise.
Príspevok zamestnávateľa sa zahŕňa do vymeriavacieho základu na zdravotné poistenie a podlieha zdaneniu. Nevstupuje však do hrubej mzdy zamestnanca. Príspevok zamestnanca sa zráža priamo z jeho čistej mzdy.
Daňová uznateľnosť príspevkov zamestnávateľa
Príspevky zamestnávateľa na doplnkové dôchodkové sporenie jeho zamestnancov sú daňovo uznateľným výdavkom do výšky 6 percent zo zúčtovaných miezd zamestnancov - účastníkov. Zamestnávateľ si tieto príspevky môže odpočítať od základu dane až do výšky 6 percent ročne z vymeriavacieho základu zamestnanca.
Príspevky na DDS sú pre zamestnávateľa daňovo uznateľným výdavkom až do výšky 6% zo zúčtovaných miezd zamestnancov. Navyše, z týchto príspevkov sa neplatia odvody do Sociálnej poisťovne, čo predstavuje úsporu 25,2% na odvodoch.
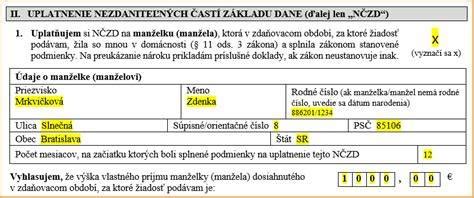
U konateľa sa v prípade poskytnutia nepeňažného plnenia vo forme príspevkov na DDS postupuje rovnako ak pri bežnom zamestnancovi. Tzn. že zamestnávateľ môže prispievať konateľovi na DDS, pričom sa môže príspevok započítať do daňových výdavkov.
Príspevok zamestnávateľa a daňové zaťaženie zamestnanca
Príspevok zamestnávateľa sa zahŕňa do vymeriavacieho základu na zdravotné poistenie a podlieha zdaneniu. Nevstupuje však do hrubej mzdy zamestnanca.
Na zrážke DDS sa zobrazuje aj voľba Uplatniť oslobodenie. Túto voľbu je potrebné označiť v prípade, ak sa má na príspevok zamestnávateľa uplatniť oslobodenie do sumy 500 EUR ročne podľa § 5 ods. 7 písm. o) Zákona o dani z príjmov. V takom prípade bude príspevok zamestnávateľa do výšky 500 EUR ročne oslobodený od dane a odvodov
Príspevky zamestnanca a nezdaniteľná časť základu dane
Nezdaniteľnou časťou základu dane sú aj príspevky na doplnkové dôchodkové sporenie podľa osobitného predpisu a na doplnkové dôchodkové sporenie v zahraničí rovnakého alebo porovnateľného druhu (§ 11 ods. 8 ZDP).
Účastník si môže zaplatené príspevky do tretieho piliera odpočítať v daňovom priznaní v úhrne najviac 180 eur ročne, ak má uzatvorenú účastnícku zmluvu po 31. decembri 2013 alebo dodatok k staršej zmluve, ktorým bol zrušený dávkový plán. Účastník nesmie mať uzatvorenú inú účastnícku zmluvu, ktorá nespĺňa tieto podmienky.
Príspevky daňovníka na doplnkové dôchodkové sporenie podľa odseku 8 je možné odpočítať od základu dane vo výške, v akej boli v zdaňovacom období preukázateľne zaplatené, v úhrne najviac do výšky 180 eur za rok; pri výpočte úhrnu príspevkov na doplnkové dôchodkové sporenie, platené zamestnávateľom a zamestnancom, ktorí sú účastníkmi tohto sporenia sa použije postup podľa § 4 ods. 3 zákona o dani z príjmov.
| Otázka | Pravidlo |
|---|---|
| Maximálna suma vlastných príspevkov uplatniteľná ako nezdaniteľná časť | 180 eur za rok |
| Priemerná mesačná suma zodpovedajúca ročnému limitu | 15 eur mesačne |
| Daňová uznateľnosť príspevkov zamestnávateľa | Do výšky 6 percent zo zúčtovaných miezd zamestnancov - účastníkov |
| Oslobodenie príspevku zamestnávateľa podľa uvedeného pravidla | Do sumy 500 EUR ročne |
Podmienky na uplatnenie nezdaniteľnej časti
Na uplatnenie nezdaniteľnej časti základu dane musia byť súčasne splnené tieto podmienky:
- príspevky na doplnkové dôchodkové sporenie zaplatil daňovník na základe účastníckej zmluvy uzatvorenej po 31. decembri 2013 alebo na základe zmeny účastníckej zmluvy, ktorej súčasťou je zrušenie dávkového plánu,
- daňovník nemá uzatvorenú inú účastnícku zmluvu podľa osobitného predpisu, ktorá nespĺňa podmienky uvedené v písmene a).
Tieto príspevky sa s účinnosťou od 1.1.2023 rozširujú aj o príspevky na celoeurópsky osobný dôchodkový produkt podľa zákona č. 129/2022 Z. z. o celoeurópskom osobnom dôchodkovom produkte a o zmene a doplnení niektorých zákonov.
Ročné zúčtovanie dane a daňové priznanie
Túto nezdaniteľnú časť základu dane si daňovník - zamestnanec s príjmami zo závislej činnosti si môže uplatniť po skončení zdaňovacieho obdobia: v podanom daňovom priznaní alebo v ročnom zúčtovaní preddavkov na daň (u zamestnávateľa, ktorý toto ročné zúčtovanie na jeho žiadosť vykonáva).
Ak si účastník uplatňuje toto zníženie u zamestnávateľa, ktorý za neho zároveň odvádza príspevky na doplnkové dôchodkové sporenie, nie je potrebné prikladať žiadne potvrdenie, pretože zamestnávateľ eviduje zrazené a odvedené príspevky.
Ak si účastník podáva daňové priznanie sám, môže ako prílohu k daňovému priznaniu použiť výpis z osobného dôchodkového účtu od doplnkovej dôchodkovej spoločnosti (DDS) alebo potvrdenie o zaplatených príspevkoch od jeho DDS.
K daňovému priznaniu nie je výpis/doklad vystavený doplnkovou dôchodkovou spoločnosťou povinnou prílohou.
Preukazovanie nároku pri ročnom zúčtovaní
Nárok na zníženie základu dane preukazuje zamestnanec zamestnávateľovi predložením dokladu preukazujúceho oprávnenosť nároku na uplatnenie tejto nezdaniteľnej časti základu dane vystaveného oprávneným subjektom.
Ak za zamestnanca príspevok na DDS odvádza zamestnávateľ a zamestnanec mu preukáže splnenie podmienok ustanovených v § 11 ods. 8 ZDP (účastnícku zmluvu uzatvorenú po 31.12.2013 resp. dodatok k účastníckej zmluve, ktorým bol zrušený dávkový plán), potom zamestnanec nemá povinnosť zamestnávateľovi každoročne preukazovať výšku zaplatených príspevkov (príspevky za 1-12 kalendárneho roka - postup podľa § 4 ods. 3).
Ak príspevky platí zamestnanec osobne, takýmto dokladom je napr. výpis z osobného účtu sporiteľa vystavený doplnkovou dôchodkovou spoločnosťou. V tomto prípade sa uplatnia príspevky zaplatené v zdaňovacom období t. j. od 1.1.- 31.12. kalendárneho roka).
Ak však za zamestnanca príspevok na DDS odvádza zamestnávateľ a zamestnanec mu preukáže splnenie podmienok ustanovených v § 11 ods. 10 ZDP, potom zamestnanec nemá povinnosť zamestnávateľovi každoročne preukazovať nárok na túto NČZD.
Príspevky zrážané zo mzdy
Ak zamestnávateľ zráža zamestnancovi príspevky na DDS zo mzdy, do úhrnu zaplatených príspevkov sa zahrnie aj príspevok zrazený zo mzdy za december 2026 vyplatenej do 31.1.2027 (postup podľa § 4 ods. 3).
To znamená, že pri posudzovaní rozhodujúceho obdobia sa postupuje podľa pravidiel pre príspevky zrazené zo mzdy, aj keď sú následne odvedené doplnkovej dôchodkovej spoločnosti až v nasledujúcom kalendárnom roku.
Údaje v potvrdení o zdaniteľných príjmoch
V Potvrdení o zdaniteľných príjmoch fyzickej osoby zo závislej činnosti, sa na riadku 11 uvádza suma zamestnávateľom zrazených príspevkov na doplnkové dôchodkové sporenie podľa § 11 ods. 8 ZDP.
V nadväznosti na § 39 ods. 2 písm. f) bod 8 zákona na riadku 11 potvrdenia zamestnávateľ uvedie sumu príspevkov na doplnkové dôchodkové sporenie, ktoré zamestnancovi skutočne zrazil, t. j. vrátane príspevkov zaplatených na základe účastníckej zmluvy, ktorá podmienky uvedené v § 11 ods. 10 zákona nespĺňa.
Zamestnávateľ na tomto riadku uvedie aj sumu vyššiu ako je 180 eur, a to z údajov uvedených na mzdovom liste.
Predčasný výber a spätné zvýšenie základu dane
Ak bol daňovníkovi vyplatený predčasný výber a v predchádzajúcich zdaňovacích obdobiach si uplatnil nezdaniteľnú časť základu dane (príspevky na doplnkové dôchodkové sporenie - DDS), je povinný zvýšiť základ dane do troch zdaňovacích období od skončenia zdaňovacieho obdobia, v ktorom bola táto suma vyplatená o sumu zaplatených príspevkov na doplnkové dôchodkové sporenie, o ktorú si v predchádzajúcich zdaňovacích obdobiach znížil základ dane.
Základ dane môže daňovník zvýšiť o uplatnené príspevky na DDS buď jednorazovo v jednom zdaňovacom období, alebo základ dane bude zvyšovať postupne vo viacerých zdaňovacích obdobiach, najneskôr však v lehote ustanovenej v § 11 ods. 11 zákona o dani z príjmov.
Predčasným výberom podľa § 19 zákona o DDS sa rozumie suma zodpovedajúca súčinu aktuálnej hodnoty doplnkovej dôchodkovej jednotky zo dňa predchádzajúceho dňu určenému v žiadosti o vyplatenie predčasného výberu a počtu všetkých doplnkových dôchodkových jednotiek z príspevkov zaplatených účastníkom.
Rozdielne príspevky podľa dĺžky pracovného pomeru
Príspevky sú odstupňované podľa počtu odpracovaných rokov s cieľom stabilizovať zamestnancov. Ide o sofistikovanejší prístup, keď zamestnávateľ sleduje cieľ dlhodobo stabilizovať svojich zamestnancov.
Príspevky sú definované v rozdielnej výške podľa počtu odpracovaných rokov u zamestnávateľa. Model je administratívne náročnejší ale stabilizuje zamestnancov a navyše zvyšuje dynamiku sporenia účastníka s počtom odpracovaných rokov a tým aj s blížiacim sa odchodom do dôchodku.
Príspevkové schémy je možné diferencovať podľa pracovného zaradenia, dĺžky odpracovaného času či výkonnosti. Táto flexibilita umožňuje efektívne motivovať rôzne skupiny zamestnancov a podporovať ich dlhodobú angažovanosť.
Pri nastavovaní rozdielnych príspevkov je dôležité, aby boli pravidlá určené transparentne a uplatňovali sa na porovnateľné skupiny zamestnancov podľa objektívneho kritéria. Samotná dĺžka trvania pracovného pomeru predstavuje kritérium použiteľné vo vernostnom modeli.
Modely príspevkových schém
Základný model rovnakých príspevkov
Zamestnávateľ stanoví jednotnú sumu príspevku na doplnkové dôchodkové sporenie pre všetkých svojich zamestnancov, ktorí do systému vstúpia. Ide o administratívne najmenej náročný model.
Zamestnávateľ si vie nastaviť výšku príspevkov tak, aby jeho náklady boli v súlade s výškou štátom poskytovanej daňovej úľavy. Nevýhodou je pasívny prístup pri sledovaní konkrétnych cieľov v oblasti riadenia ľudských zdrojov a potreba príspevky raz za čas valorizovať, aby ich výška nestratila na význame.
Model previazanosti na mzdy
Zamestnávateľ stanoví jednotnú sumu príspevku percentom z vyplatenej mzdy. Výhodou je priama previazanosť úspor a tým aj budúcich dávok na reálny príjem konkrétneho zamestnanca ako aj prirodzená valorizácia.
Navyše výška mzdy čiastočne odráža význam zamestnanca pre firmu alebo organizáciu. Rovnako aj tu je nevýhodou pasívny prístup pri sledovaní konkrétnych cieľov v oblasti riadenia ľudských zdrojov ako napríklad preferencia určitej profesie potrebnej pre činnosť zamestnávateľa.
Vernostný model
Príspevky sú odstupňované podľa počtu odpracovaných rokov s cieľom stabilizovať zamestnancov. Ide o sofistikovanejší prístup, keď zamestnávateľ sleduje cieľ dlhodobo stabilizovať svojich zamestnancov.
Príspevky sú definované v rozdielnej výške podľa počtu odpracovaných rokov u zamestnávateľa. Model je administratívne náročnejší ale stabilizuje zamestnancov a navyše zvyšuje dynamiku sporenia účastníka s počtom odpracovaných rokov a tým aj s blížiacim sa odchodom do dôchodku.
Seniorný model
Príspevky sa zvyšujú s vekom zamestnanca s cieľom motivovať k odchodu do dôchodku po dovŕšení dôchodkového veku. Tento model využívajú najmä zamestnávatelia, ktorí majú záujem umožniť starším zamestnancom dynamickejšiu tvorbu ich dôchodkových úspor.
Výška príspevku zamestnávateľa sa zvyšuje s vekom jeho zamestnanca. Model sa využíva najmä pri nábehu systému a niektorí zamestnávatelia v ňom pokračujú aj naďalej.
Ide o administratívne náročnejší model, jeho súčasťou býva aj transformácia niektorých nárokov zamestnanca pri životných jubileách alebo pri odchode do dôchodku (odchodné) na jeho osobný účet v doplnkovom dôchodkovom sporení.
Preferenčný model
Príspevky sú stanovené pre vybrané profesie, ktoré potrebuje zamestnávateľ motivovať. Zamestnávateľ uprednostňuje konkrétne kategórie svojich zamestnancov, zvyčajne ide o profesie, ktoré sú pre jeho činnosť podstatné, a nechce pre danú profesiu zvyšovať mzdy.
Tento model je administratívne náročný, ale zároveň spĺňa nároky na aktívne dosahovanie cieľov pri práci s ľudskými zdrojmi.
Individuálny model
Zamestnávateľ určí výšku príspevkov na doplnkové dôchodkové sporenie individuálne pre každého svojho zamestnanca. Ide o komplikovaný model, ktorý je možné aplikovať v menších kolektívoch.
Zamestnávateľ vie pomocou tohto modelu zohľadniť špecifiká každého jedného zamestnanca.
Zásluhový model
V tomto prípade uplatňuje zamestnávateľ príspevkovú politiku na doplnkové dôchodkové sporenie ako „pohyblivú zložku mzdy“. Najmä v prípadoch, keď z rôznych dôvodov nemôže alebo nechce využívať na motiváciu svojich zamestnancov bežné mzdové prostriedky.
Výška príspevku na doplnkové dôchodkové sporenie sa napríklad môže zvýšiť na obdobie nárazového zaťaženia zamestnancov alebo ako špeciálny bonus pri náročných úlohách. Pre zamestnávateľa to predstavuje ďalší nástroj osobného ohodnotenia zamestnancov.
Povinné príspevky pre rizikové kategórie
Ide o osobitný prístup, ku ktorému je zamestnávateľ povinný pristúpiť, ak zamestnáva zamestnancov, ktorí vykonávajú práce označené príslušným úradom na ochranu verejného zdravia do kategórie III. a IV.
V prípade týchto zamestnancov je zamestnávateľ povinný im prispievať minimálne 2 percentá z ich mzdy. Zamestnanec má právo túto povinnosť zamestnávateľa využiť.
Kontrolu dodržiavania povinnosti zamestnávateľa vykonáva Národný inšpektorát práce, ktorý má oprávnenie zamestnávateľa pokutovať v prípade, ak si nesplní svoju povinnosť.
Kombinácia modelov
Uvedené modely sú čiastočne zovšeobecnené. Zamestnávatelia často modely kombinujú a tvoria tak optimalizovanú sústavu, ktorá čo najlepšie zohľadňuje ich zámery v oblasti riadenia ľudských zdrojov.
Podstatné je, aby zamestnávateľ vedel využiť možnosti nastavenia príspevkovej politiky. S benefitmi by mal pracovať tak, aby pomohol zamestnancom pripraviť sa na dôchodok a zároveň využil dostupné nástroje na naplnenie cieľov.
Administrácia príspevkov na DDS
Uzatvorenie zamestnávateľskej zmluvy o doplnkovom dôchodkovom sporení je administratívne nenáročné a umožňuje zamestnávateľovi nastaviť príspevkové schémy podľa vlastných potrieb.
Zamestnávateľ môže meniť výšku príspevkov bez nutnosti zmeny zmluvy, čo poskytuje vysokú mieru flexibility.
Zrážku Doplnkové dôchodkové sporenie (DDS) zadáte v evidencii Personalistika na karte Zrážky kliknutím na tlačidlo Pridaj. Do poľa Názov zadajte skratku DDS, názov doplnkové dôch. sporenie, alebo vyberte položku z číselníka zrážok pomocou tlačidla s lupou.
Následne sa na formulári zobrazia ďalšie polia pre zvolenú zrážku. Pole Poisťovňa naplníte prenesením pomocou tlačidla s lupou zo zoznamu bankových účtov a do Popisu uvediete číslo zmluvy zamestnanca s DDS.
Po označení poľa Uplatniť ako NČZD sa príspevky za zamestnanca na DDS uplatnia ako nezdaniteľná časť základu dane v ročnom zúčtovaní dane.
V poliach Minimum a Maximum môžete stanoviť, do akej výšky bude uvedená zrážka stiahnutá. V detaile výpočtu uvediete, akým spôsobom sa bude príspevok zamestnanca a zamestnávateľa zrážať.
Môžete zvoliť konkrétnu čiastku alebo percento a to samostatne za zamestnanca a za zamestnávateľa.
Výkazy a prehľady príspevkov
Rozpis príspevkov pre jednotlivé spoločnosti nájdete cez menu Tlač - Tlač - Odvody poistného - Doplnkové dôchodkové sporenie, kde si môžete zvoliť Automatickú tlač výkazov (zobrazia sa všetky výkazy pre odvod poistného do DDS) alebo Ručný výber výkazov (umožňuje vybrať výkaz len pre jednu poisťovňu).
Prehľad mesačnej výšky odvodov na DDS v členení na organizáciu a zamestnancov vytlačíte cez menu Tlač - Tlač - Odvody poistného - Prehľad odvodov mesačný - Podľa odvodov DDS, PEPP, ÚS, ŽP.
Export vo formáte xml vytvoríte cez Exporty - DDS (III. pilier), kde máte možnosť zvoliť si hromadný export, prípadne konkrétnu spoločnosť, pre ktorú chcete rozpis príspevkov exportovať.
Zdaňovanie dávok z DDS
Dávky z tretieho piliera sú podľa zákona považované za príjem z kapitálového majetku a podliehajú dani z príjmu. Pri výplate dávky sa zráža daň vo výške 19 percent z dosiahnutého výnosu.
Neplatí sa daň z celej sumy vyplácanej dávky, ale len z výnosu, teda zo sumy, o ktorú hodnota majetku presiahla zaplatené príspevky.
DDS túto daň automaticky zrazí a odvedie, takže poberateľ dávky dostáva už čistú sumu bez ďalšej daňovej povinnosti.
Odplata za zhodnotenie a investičné riziko
V obdobiach, keď doplnkové dôchodkové fondy dosahujú vysoké výnosy, sa účastníci často zaujímajú o spôsob výpočtu odplaty za zhodnotenie.
Túto odplatu si má DDS nárok účtovať v súlade so zákonom len za tie dni, keď hodnota doplnkovej dôchodkovej jednotky (DDJ) dosiahne historicky najvyššiu hodnotu.
Výška odplaty sa určuje z rozdielu medzi predchádzajúcou najvyššou hodnotou DDJ a novým maximom. O túto sumu sa následne zníži hodnota majetku vo fonde.
Výpis pre účastníkov už obsahuje čisté zhodnotenie po odpočítaní všetkých poplatkov. Tento model je bežný aj pri iných investičných produktoch a umožňuje DDS participovať na výnosoch dosiahnutých správou úspor účastníkov.
S uzatvorením účastníckej zmluvy s doplnkovou dôchodkovou spoločnosťou je spojené aj riziko a doterajší výnos doplnkového dôchodkového fondu v jej správe nie je zárukou rovnakého výnosu doplnkového dôchodkového fondu v budúcnosti.
Význam príspevkov pre zamestnanca a zamestnávateľa
Príspevky na DDS sú vnímané ako atraktívny benefit, ktorý zvyšuje spokojnosť a lojalitu zamestnancov. Tento finančný príspevok im poskytuje pocit istoty a ocenenia, čo môže viesť k zníženiu fluktuácie a vyššej produktivite.
Zamestnanci oceňujú, keď ich zamestnávateľ myslí na ich budúcnosť a zabezpečenie v dôchodkovom veku.
Implementácia príspevkov na DDS posilňuje sociálnu politiku firmy a prispieva k budovaniu pozitívnej firemnej kultúry. Zamestnanci vnímajú takýto benefit ako prejav starostlivosti o ich budúcnosť, čo zvyšuje ich spokojnosť a lojalitu.
V súčasnom dynamickom pracovnom prostredí je ponuka atraktívnych benefitov kľúčová pre prilákanie a udržanie talentovaných zamestnancov. Poskytovanie príspevkov na DDS môže byť rozhodujúcim faktorom pre kandidátov pri výbere zamestnávateľa, čím sa zvyšuje konkurencieschopnosť firmy na trhu práce.