Príspevok na rekreáciu možno zamestnancovi poskytnúť aj preplatením predloženej faktúry, dokladu z registračnej pokladnice alebo dokladu z pokladnice e-kasa klient. Faktúra nemá predpísanú formu ani vzhľad, musí však obsahovať náležitosti účtovného dokladu podľa § 10 zákona č. 431/2002 Z. z. o účtovníctve.
Ak zamestnanec uplatňuje príspevok na rekreáciu na základe faktúry, doklad musí preukazovať, kto rekreačný pobyt poskytol, kto sa na ňom zúčastnil, aké služby boli poskytnuté, v akom období sa pobyt uskutočnil, koľko stál a kedy bol uhradený. Zamestnanec predkladá zamestnávateľovi kópiu účtovného dokladu najneskôr do 30 dní od skončenia rekreácie.
Čo musí obsahovať faktúra k príspevku na rekreáciu
Finančné riaditeľstvo SR v spolupráci s Ministerstvom financií SR uvádza, že zamestnávateľ má pri vyplácaní príspevku na rekreáciu vyžadovať účtovný doklad, napríklad faktúru, ktorý bude obsahovať najmä tieto údaje: identifikačné údaje poskytovateľa rekreačného pobytu, identifikačné údaje zamestnanca, na ktorého je doklad vystavený, číslo dokladu, uvedenie osôb, ktoré sa spolu so zamestnancom zúčastnili rekreačného pobytu, popis poskytnutých služieb, trvanie rekreačného pobytu s uvedením dátumov, informácie o cene pobytu a informácie o dátume úhrady za pobyt.
Podľa zákona o účtovníctve musí faktúra ako účtovný doklad obsahovať aj dátum vyhotovenia účtovného dokladu a dátum uskutočnenia účtovného prípadu, ak nie je zhodný s dátumom vyhotovenia.
| Údaj na faktúre | Čo má preukazovať |
|---|---|
| Identifikačné údaje poskytovateľa | Kto rekreačný pobyt alebo súvisiace služby poskytol |
| Identifikačné údaje zamestnanca | Na koho je doklad vystavený |
| Číslo dokladu | Jednoznačné označenie faktúry |
| Uvedenie zúčastnených osôb | Kto sa spolu so zamestnancom zúčastnil rekreácie |
| Popis služieb | Aké služby boli poskytnuté |
| Dátumy pobytu | Trvanie rekreačného pobytu |
| Cena pobytu | Výšku oprávnených výdavkov |
| Dátum úhrady | Kedy boli výdavky zaplatené |
| Dátum vyhotovenia | Kedy bol účtovný doklad vystavený |
| Dátum uskutočnenia účtovného prípadu | Kedy sa uskutočnil pobyt alebo poskytnutie služby, ak je tento dátum odlišný od dátumu vystavenia |
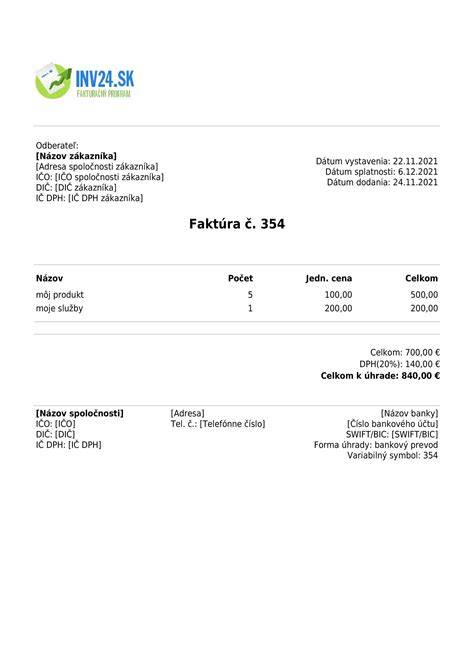
Vzor faktúry
Faktúra môže mať napríklad túto štruktúru:
FAKTÚRA
Dodávateľ - poskytovateľ rekreačného pobytu
Obchodné meno: [obchodné meno poskytovateľa]
Sídlo alebo miesto podnikania: [adresa]
IČO: [identifikačné číslo organizácie]
IČ DPH: [IČ DPH, ak je poskytovateľ platiteľom DPH]
Číslo účtu: [číslo účtu]
Odberateľ - zamestnanec
Meno a priezvisko: [meno a priezvisko zamestnanca]
Adresa: [adresa zamestnanca]
Číslo faktúry: [číslo faktúry]
Dátum vyhotovenia: [dátum]
Dátum uskutočnenia účtovného prípadu: [dátum alebo obdobie pobytu]
Dátum splatnosti: [dátum]
Dátum úhrady: [dátum]
Popis poskytnutých služieb:
Rekreačný pobyt v období od [dátum] do [dátum], pozostávajúci z ubytovania na [počet] prenocovaní a súvisiacich služieb.
Osoby zúčastnené na rekreačnom pobyte:
[meno a priezvisko zamestnanca]
[meno a priezvisko manžela alebo manželky, ak sa zúčastnil alebo zúčastnila]
[meno a priezvisko dieťaťa alebo inej oprávnenej osoby, ak sa zúčastnila]
Celková cena pobytu: [suma] €
Uhradená suma: [suma] €
Spôsob úhrady: [bankový prevod alebo platobná karta]
Dátum úhrady: [dátum]
Podpis alebo náležitosti vystavovateľa: [podľa spôsobu vystavenia dokladu]
Podmienky na poskytnutie príspevku
Príspevok na rekreáciu poskytuje povinne zamestnávateľ zamestnávajúci viac ako 49 zamestnancov, pričom sa môže rozhodnúť, či ho poskytne vo forme následnej úhrady nákladov za dovolenku na Slovensku v minimálnom rozsahu 2 prenocovaní, teda náhradou oprávnených výdavkov, alebo prostredníctvom rekreačného poukazu, ktorým zamestnanec pobyt u vybraného poskytovateľa zaplatí.
Zamestnávateľ s nižším počtom zamestnancov sa môže dobrovoľne rozhodnúť, že bude takýto príspevok poskytovať, nie je to však jeho zákonnou povinnosťou. Príspevok na rekreáciu môže za rovnakých podmienok a v rovnakom rozsahu poskytnúť zamestnancovi aj zamestnávateľ, ktorý zamestnáva menej ako 50 zamestnancov.
Podľa § 152a Zákonníka práce zamestnávateľ, ktorý zamestnáva viac ako 49 zamestnancov, poskytuje zamestnancovi, ktorého pracovný pomer trvá nepretržite najmenej 24 mesiacov, na jeho žiadosť príspevok na rekreáciu v sume 55 % oprávnených výdavkov, najviac však v sume 275 eur za kalendárny rok.
Výška príspevku na rekreáciu je limitovaná do výšky 55 % oprávnených výdavkov v maximálnej sume 275 eur za rok. Ak by teda 55 % nákladov za jeden pobyt zamestnanca presiahlo 275 eur, bude mu jednorazovo uhradených len uvedených 275 eur, a to spravidla v najbližšom výplatnom termíne.
U zamestnanca, ktorý má dohodnutý pracovný pomer na kratší pracovný čas, sa najvyššia suma príspevku na rekreáciu za kalendárny rok zníži v pomere zodpovedajúcom kratšiemu pracovnému času. Splnenie podmienok na poskytnutie príspevku na rekreáciu sa posudzuje ku dňu začatia rekreácie.
Počet zamestnávaných zamestnancov je priemerný evidenčný počet zamestnancov za predchádzajúci kalendárny rok. Zamestnanec môže za kalendárny rok požiadať o príspevok na rekreáciu len u jedného zamestnávateľa.
Aké výdavky možno uplatniť
Oprávnenými výdavkami na rekreáciu sú preukázané výdavky zamestnanca na služby cestovného ruchu spojené s ubytovaním najmenej na dve prenocovania na území Slovenskej republiky.
- pobytový balík obsahujúci ubytovanie najmenej na dve prenocovania a stravovacie služby alebo iné služby súvisiace s rekreáciou na území Slovenskej republiky,
- ubytovanie najmenej na dve prenocovania na území Slovenskej republiky, ktorého súčasťou môžu byť stravovacie služby,
- organizované viacdenné aktivity a zotavovacie podujatia počas školských prázdnin na území Slovenskej republiky pre dieťa zamestnanca navštevujúce základnú školu alebo niektorý z prvých štyroch ročníkov gymnázia s osemročným vzdelávacím programom.
Oprávnenými výdavkami sú aj vyššie uvedené oprávnené výdavky zamestnanca na manžela, vlastné dieťa, dieťa zverené zamestnancovi do náhradnej starostlivosti na základe rozhodnutia súdu, dieťa zverené zamestnancovi do starostlivosti pred rozhodnutím súdu o osvojení a inú osobu žijúcu so zamestnancom v spoločnej domácnosti, ktorí sa so zamestnancom zúčastňujú na rekreácii.
S účinnosťou od 1.1.2025 sa rozšíril rozsah oprávnených výdavkov na rekreáciu aj na rodiča zamestnanca alebo jeho manžela. Za rodiča zamestnanca nemožno považovať osobu, ktorá nie je uvedená na rodnom liste zamestnanca.
Za oprávnené výdavky sa považujú napríklad služby cestovného ruchu spojené s ubytovaním najmenej na dve prenocovania na území SR, stravovacie služby, služby cestovných kancelárií a cestovných agentúr, sprievodcovské služby, prepravné služby, informačné služby, športovo-rekreačné služby, kúpeľné a zdravotné služby, wellness služby a služby cestovného poistenia.
Podmienkou však je, aby tieto služby súviseli s ubytovaním najmenej na dve prenocovania a súčasťou účtovného dokladu musí byť označenie zamestnanca.
Lehota na predloženie faktúry
Zamestnanec je povinný predložiť účtovný doklad, teda faktúru, najneskôr do 30 dní od skončenia rekreačného pobytu. Rovnaká lehota platí aj pri predložení dokladu z elektronickej registračnej pokladnice alebo pokladnice e-kasa klient.
Zamestnanec k žiadosti o príspevok prikladá len kópiu účtovného dokladu. Originál zamestnanec predloží k nahliadnutiu iba v tom prípade, ak ho o to zamestnávateľ požiada.
Pre daňové účely zmeškanie tejto lehoty nemožno považovať za porušenie podmienok a zamestnávateľ zahrnie oneskorene predložený doklad zamestnancom po splnení ostatných podmienok ustanovených v § 152a Zákonníka práce do daňových výdavkov v nadväznosti na § 19 ods. 2 písm. c) bod 5 zákona o dani z príjmov.
Faktúra, zálohová faktúra a vyúčtovací doklad
Voucher sa považuje len za objednávku, ktorou sa objednáva ubytovanie, a to aj v prípade, že sa za voucher zaplatí vopred. Účtovným dokladom na účely § 152a Zákonníka práce by mal byť vyúčtovací doklad vystavený priamo ubytovacím zariadením, ktorým je zároveň potvrdené, že sa zamestnanec rekreácie zúčastnil.
Pri platbe formou zálohovej faktúry je nevyhnutné uhradiť 100 % výšku zálohovej faktúry najneskôr 4 pracovné dni pred nástupom na pobyt. Po uhradení plnej ceny pobytu bude používateľovi vystavené a na e-mailovú adresu zaslané potvrdenie rezervácie zo strany poskytovateľa.
Samotná zálohová faktúra alebo potvrdenie rezervácie preto nemusia samostatne preukazovať uskutočnenie rekreácie. Na uplatnenie príspevku je potrebné predložiť doklad, z ktorého vyplýva, že pobyt bol skutočne poskytnutý a že sa na ňom zamestnanec zúčastnil.
Doklad z registračnej pokladnice alebo e-kasy
Podľa usmernenia k príspevkom na rekreáciu v prípade, ak súčasťou dokladu z elektronickej registračnej pokladnice alebo pokladnice e-kasa klient nie je označenie zamestnanca, takýto doklad slúži ako doklad k úhrade, ku ktorému zamestnanec priloží ďalší doklad s označením zamestnanca preukazujúci oprávnené výdavky, napríklad hotelový účet alebo faktúru.
V prípade, že priamo na pokladničnom doklade nie je uvedené označenie zamestnanca, má zamestnanec nárok na uplatnenie príspevku na rekreáciu, pokiaľ doloží od ubytovacieho zariadenia doklad „Potvrdenie od ubytovacieho zariadenia“, ktoré týmto dokladom potvrdí jeho účasť na rekreačnom pobyte s uvedením jeho mena.
Pokladničný doklad vyhotovený pokladnicou e-kasa klient obsahuje najmenej tieto údaje:
- IČ DPH, ak podnikateľ je platiteľom DPH,
- dátum a čas vyhotovenia,
- označenie tovaru alebo služby, množstvo tovaru alebo rozsah služby a priradenie sadzby dane z pridanej hodnoty,
- cenu tovaru alebo cenu služby,
- obchodné meno, sídlo alebo miesto podnikania podnikateľa a predajné miesto, ak je odlišné,
- základ dane z pridanej hodnoty, ak podnikateľ je platiteľom DPH,
- sadzbu dane z pridanej hodnoty alebo údaj o oslobodení od DPH, ak podnikateľ je platiteľom DPH,
- výšku DPH, ak podnikateľ je platiteľom DPH,
- zaokrúhlenie ceny,
- celkovú sumu platenej ceny,
- ďalšie údaje, ktorých uvedenie vyplýva z osobitného predpisu,
- identifikačné číslo organizácie, ak podnikateľovi bolo pridelené,
- kód pokladnice e-kasa klient,
- unikátny identifikátor dokladu,
- čitateľný QR kód, poradové číslo,
- overovací kód podnikateľa,
- unikátny identifikátor kupujúceho, ak je predložený kupujúcim pred zaevidovaním prijatej tržby.
Zamestnanec predloží zamestnávateľovi len kópiu dokladu z elektronickej registračnej pokladnice alebo pokladnice e-kasa klient. Originál mu preukáže len na žiadosť zamestnávateľa.
Ďalšie doklady, ktoré môžu preukazovať oprávnené výdavky
Ak príjmový pokladničný doklad spĺňa všetky náležitosti účtovného dokladu podľa § 10 zákona o účtovníctve, je účtovným dokladom akceptovateľným aj na účely poskytnutia príspevku podľa § 152a Zákonníka práce. Uvedené platí, ak ubytovacie zariadenie nemá povinnosť evidovať svoje tržby prostredníctvom elektronickej registračnej pokladnice.
Na účely § 152a Zákonníka práce možno relevantným dokladom považovať aj zmluvu o ubytovaní, ak obsahuje všetky náležitosti účtovného dokladu podľa § 10 zákona o účtovníctve. Súčasťou zmluvy však musí byť označenie zamestnanca a iných oprávnených osôb, na ktoré je uplatnený príspevok na rekreáciu, a zároveň zo zmluvy musí byť jasné, že došlo k naplneniu zmluvy.
Ak zo zmluvy alebo dokladu o zaplatení nevyplýva, že ubytovanie bolo poskytnuté, je potrebné doložiť túto zmluvu aj potvrdením ubytovacieho zariadenia, že ubytovanie bolo poskytnuté. Týmto potvrdením sa doplní aj deň uskutočnenia účtovného prípadu, najmä vtedy, ak deň uzavretia zmluvy nie je zhodný s dňom uskutočnenia ubytovania.
Za oprávnené výdavky nemožno považovať úhrady vykonané na základe účtovného dokladu, ktorý zamestnancovi vystavila osoba, ktorá nemá živnostenské oprávnenie.
Úhrada pobytu z účtu inej osoby
Prioritne má byť úhrada oprávnených výdavkov na rekreáciu zaplatená z účtu zamestnanca. Jediný prípad, kedy možno akceptovať úhradu z iného účtu, je prípad manželov, ktorí majú bezpodielové spoluvlastníctvo manželov.
Spôsob preukazovania tejto skutočnosti si určuje zamestnávateľ.
Žiadosť o poskytnutie príspevku na rekreáciu
Žiadosť o poskytnutie príspevku na rekreáciu podľa § 152a Zákonníka práce č. 311/2001 Z. z.
Zamestnanec
Meno a priezvisko: [meno a priezvisko]
Rodné číslo: [rodné číslo]
Adresa: [adresa]
Kontakt: [telefón alebo e-mail]
Zamestnávateľ
Názov spoločnosti: [názov spoločnosti]
Sídlo: [sídlo]
IČO: [IČO]
Vec: Žiadosť o poskytnutie príspevku na rekreáciu
V súlade s § 152a Zákonníka práce týmto žiadam o poskytnutie príspevku na rekreáciu za obdobie od [dátum] do [dátum].
Rekreácia sa uskutočnila v zariadení: [názov zariadenia]
Adresa zariadenia: [adresa zariadenia]
Celkové náklady na rekreáciu: [suma] €
Z toho uplatňovaná suma na príspevok: [suma] €
Čestne vyhlasujem, že za príslušný rok som nežiadal(a) o príspevok na rekreáciu ani rekreačný poukaz u iného zamestnávateľa.
Prílohy k žiadosti:
- Kópia dokladu o zaplatení rekreácie.
- Doklad o uskutočnení rekreácie.
V [miesto], dňa [dátum]
Podpis zamestnanca: [podpis]
Rekreačný poukaz a preplatenie faktúry
Zamestnávateľ môže poskytnúť zamestnancovi príspevok na rekreáciu dvoma spôsobmi: na základe účtovných dokladov oprávnených výdavkov predložených zamestnancom zamestnávateľovi najneskôr do 30 dní odo dňa skončenia rekreácie, ktorých súčasťou musí byť označenie zamestnanca, alebo rekreačným poukazom podľa osobitného predpisu.
Rekreačný poukaz je vždy platný len do konca kalendárneho roka, v ktorom bol vydaný. Pokiaľ by ho zamestnanec nevyužil, prepadne.
Pri rekreačnom poukaze je povinnosťou zamestnávateľa evidovať dátum začatia rekreácie a skutočné použitie poukazu zamestnancom na účely zahrnutia týchto výdavkov do daňových výdavkov.
Daňové hľadisko
Od 1.1.2019 sú daňovým výdavkom zamestnávateľa podľa § 19 ods. 2 písm. c) bod 5 zákona o dani z príjmov aj príspevky na rekreáciu zamestnancov poskytnuté podľa § 152a Zákonníka práce.
Ak sa zamestnávateľ, ktorý zamestnáva 49 zamestnancov a menej, dobrovoľne rozhodne postupovať podľa § 152a Zákonníka práce a zamestnanec splní podmienku nepretržitého trvania pracovného pomeru najmenej 24 mesiacov po splnení ostatných podmienok, náklady na príspevky na rekreáciu sú jeho daňovým výdavkom.
Podľa § 52zt zákona o dani z príjmov sa všetky ustanovenia týkajúce sa príspevkov na rekreáciu v znení účinnom od 1.1.2019 použijú na rekreácie, ktoré začínajú po 31. decembri 2018.
Najčastejšie chyby pri faktúre
- na faktúre nie je uvedené meno zamestnanca,
- doklad obsahuje iba názov pobytu bez uvedenia dátumov,
- nie je uvedený počet prenocovaní,
- doklad neuvádza osoby, ktoré sa spolu so zamestnancom zúčastnili rekreácie,
- nie je preukázaná úhrada pobytu,
- zamestnanec predloží iba voucher alebo potvrdenie rezervácie,
- doklad neobsahuje dátum uskutočnenia účtovného prípadu, ak sa líši od dátumu vystavenia,
- zamestnanec predloží doklad od osoby bez živnostenského oprávnenia,
- zamestnanec predloží originál namiesto kópie, hoci zamestnávateľ originál nevyžaduje,
- rekreačný pobyt sa uskutočnil mimo územia Slovenskej republiky,
- pobyt obsahuje menej ako dve prenocovania,
- doklad bol vystavený na inú osobu a nie je doplnený potvrdením alebo ďalším dokladom.