Daňová kalkulačka pre ZŤP pomáha orientačne vypočítať čistú mzdu, preddavok na daň a zdravotné odvody osoby so zdravotným postihnutím. Pri výpočte je dôležité rozlišovať medzi osobou s ťažkým zdravotným postihnutím podľa zákona č. 447/2008 Z. z. a osobou uznanou za invalidnú podľa zákona č. 461/2003 Z. z.
Samotný preukaz ZŤP automaticky neznamená, že sa pri každom príjme uplatní rovnaká daňová alebo odvodová úľava. Kalkulačka preto musí zohľadniť najmä druh príjmu, pracovný alebo podnikateľský vzťah, mieru invalidity, nárok na nezdaniteľnú časť základu dane a pravidlá platné pre príslušný rok.
Čo je čistá mzda a prečo je dôležitá
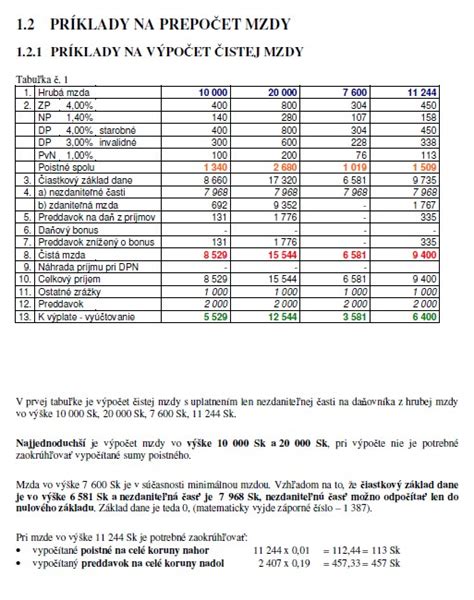
Čistá mzda (netto mzda) je peňažná odmena za prácu, ktorá zostáva zamestnancovi po odpočítaní všetkých povinných odvodov do Sociálnej a zdravotnej poisťovne a preddavku na daň. Je to suma, ktorú zamestnanec reálne obdrží na svoj bankový účet alebo v hotovosti.
Na rozdiel od hrubej mzdy (brutto), ktorá predstavuje celkovú dohodnutú odmenu za prácu pred odpočítaním akýchkoľvek zrážok, čistá mzda je to, čo zamestnanec môže skutočne použiť na svoje výdavky. Cena práce, nazývaná aj superhrubá mzda, predstavuje celkové náklady zamestnávateľa na zamestnanca.
Čo zadávať do daňovej kalkulačky pre ZŤP
Kalkulačka mzdy je nástroj, ktorý automatizuje výpočet čistej mzdy na základe zadaných údajov. Používateľ do nej zadá hrubú mzdu a ďalšie relevantné informácie, ako napríklad:
- Hrubá mzda: Celková dohodnutá odmena za prácu pred zdanením a odvodmi.
- Iné zdaniteľné príjmy: Peňažné alebo nepeňažné príjmy od zamestnávateľa, ktoré podliehajú zdaneniu.
- Príspevok zamestnávateľa na III. pilier: Príspevky na doplnkové dôchodkové sporenie.
- Počet nezaopatrených detí: Deti do 15 rokov a od 15 do 18 rokov, na ktoré si zamestnanec uplatňuje daňový bonus.
Pri osobe so zdravotným postihnutím je potrebné doplniť aj informáciu o tom, či ide o osobu uznanú za invalidnú, aká je miera poklesu schopnosti vykonávať zárobkovú činnosť a či má nárok na znížené zdravotné odvody. Samotný preukaz ZŤP a rozhodnutie o invalidite totiž označujú odlišné právne kategórie.
Na základe týchto údajov kalkulačka vypočíta odvody do Sociálnej a zdravotnej poisťovne, preddavok na daň a prípadný daňový bonus na dieťa.
Kto sa považuje za osobu so zdravotným postihnutím
Zvýhodnenia v predpisoch používajú na svoje účely dve rôzne kategórie osôb so zdravotným postihnutím:
- Osoba s ťažkým zdravotným postihnutím podľa zákona č. 447/2008 Z. z. o peňažných príspevkoch na kompenzáciu ťažkého zdravotného postihnutia.
- Osoba uznaná za invalidnú podľa zákona č. 461/2003 Z. z. o sociálnom poistení.
Osoba s ťažkým zdravotným postihnutím
Za občana s ťažkým zdravotným postihnutím sa považuje fyzická osoba, ktorá má zdravotné postihnutie s mierou funkčnej poruchy najmenej 50 %. Funkčnou poruchou je nedostatok telesných schopností, zmyslových schopností alebo duševných schopností fyzickej osoby, ktorý z hľadiska predpokladaného vývoja zdravotného postihnutia bude trvať dlhšie ako rok.
Dokladom o tom, že fyzická osoba je zdravotne ťažko postihnutá (ďalej len ako „ZŤP“), je preukaz ZŤP osoby, ktorý týmto osobám vydáva oddelenie posudkových činností úradu práce, sociálnych vecí a rodiny.
Invalidná osoba
Za invalidného sa považuje fyzická osoba, ktorá má pre dlhodobo (bude trvať dlhšie ako rok) nepriaznivý zdravotný stav pokles schopnosti vykonávať zárobkovú činnosť o viac ako 40 % v porovnaní so zdravou fyzickou osobou.
Dokladom o tom, že fyzická osoba je uznaná za invalidnú, je potvrdenie o invalidite a miere poklesu schopnosti vykonávať zárobkovú činnosť zo Sociálnej poisťovne a rozhodnutie o priznaní invalidného dôchodku zo Sociálnej poisťovne.
Ako získať preukaz ZŤP
Pri rozhodovaní o preukaze sa žiadosti podávajú na oddelení posudkových činností úradu práce, sociálnych vecí a rodiny podľa miesta trvalého bydliska. Podkladom k rozhodnutiu je lekársky posudok.
Ak je človek so zdravotným postihnutím odkázaný na sprievodcu, dostane preukaz fyzickej osoby s ťažkým zdravotným postihnutím so sprievodcom.
Odvody zamestnanca so zdravotným postihnutím
Sociálne poistenie
Zamestnanec je povinný platiť odvody do Sociálnej a zdravotnej poisťovne. Tieto odvody sa vypočítavajú z hrubej mzdy a zahŕňajú:
Sociálne poistenie: Zahŕňa príspevky na starobné poistenie, invalidné poistenie, nemocenské poistenie, poistenie v nezamestnanosti a garančné poistenie. Sú u klasického zamestnanca spolu 14,4 % z hrubej mzdy.
Pri osobe so zdravotným postihnutím je potrebné rozlišovať, či ide o držiteľa preukazu ZŤP, alebo o osobu uznanú za invalidnú. Rozhodujúce odvodové zvýhodnenie sa viaže na splnenie podmienok ustanovených pre zdravotné poistenie a na preukázanie príslušného statusu.
Zdravotné poistenie
Zdravotné poistenie zabezpečuje prístup k zdravotnej starostlivosti. Pri výpočte mzdy osoby so zdravotným postihnutím môže byť rozhodujúca znížená sadzba zdravotného poistenia.
V rámci konsolidačných opatrení prijatých v septembri roku 2025 budú zamestnanci po novom odvádzať odvody do zdravotnej poisťovne vyššie o 1 %. Tieto opatrenia môžu mať vplyv na čistú mzdu zamestnancov.
Od 1. januára 2026 sa zamestnanci na Slovensku musia pripraviť na vyššie odvody na zdravotné poistenie - sadzba sa zvýši zo 4 % na 5 %.
Pri použití kalkulačky pre ZŤP treba preto vybrať správny rok a overiť, či kalkulačka rozlišuje všeobecnú sadzbu zdravotného poistenia od sadzby pre osobu so zdravotným postihnutím. Nesprávne označenie statusu môže viesť k odlišnému výsledku čistej mzdy.
Daň z príjmu pri zamestnaní
Daň z príjmu je ďalšou povinnou zrážkou zo mzdy. Na Slovensku platia dve sadzby dane z príjmu:
- 19 %: Pre príjmy do výšky 4 036,89 € mesačne. Zamestnanec platí 19% zo základu dane.
- 25 %: Pre príjmy nad túto hranicu.
Daň sa počíta zo zdaniteľnej mzdy, ktorá sa získa odpočítaním nezdaniteľnej časti základu dane od hrubej mzdy.
Osoba so zdravotným postihnutím nemá automaticky inú sadzbu dane z príjmu len preto, že je držiteľom preukazu ZŤP. Výslednú daň však môže ovplyvniť nezdaniteľná časť základu dane, daňový bonus na deti, príspevky na doplnkové dôchodkové sporenie a ďalšie položky.
Nezdaniteľná časť základu dane
Nezdaniteľná časť základu dane (ďalej len "NČZD") je odpočítateľná položka, ktorá znižuje základ dane z príjmu fyzickej osoby.
Pre rok 2025 je mesačná suma nezdaniteľnej časti základu dane stanovená na 479,48 €. Výška NČZD pre rok 2026 je stanovená na 5 966,73 eur ročne (497,23 eur mesačne).
Táto suma zodpovedá 21-násobku platného životného minima, ktorého výška sa od 1. júla pravidelne upravuje. Na nezdaniteľnú časť nárok nemajú osoby s vyššími príjmami.
Daňová kalkulačka pre ZŤP by mala pri výpočte uviesť rok, za ktorý sa výpočet vykonáva, pretože výška nezdaniteľnej časti základu dane sa môže meniť.
Daňový bonus na dieťa
Daňový bonus na dieťa je suma, o ktorú si zamestnanec môže znížiť svoju daňovú povinnosť, ak vyživuje nezaopatrené dieťa (za určitých podmienok), ktoré žije s daňovníkom v domácnosti.
Od 1. januára 2025 sa menia pravidlá uplatňovania daňového bonusu na dieťa:
- Dieťa do 15 rokov: 100 eur mesačne.
- Dieťa od 15 do 18 rokov: 50 eur mesačne.
- Daňový bonus na deti nad 18 rokov bol zrušený.
Zároveň bude možné uplatniť daňový bonus len do výšky ustanoveného percenta z čiastkového základu dane. Percento sa bude meniť v závislosti od počtu vyživovaných detí.
Nárok na plnú výšku daňového bonusu bude obmedzený aj podľa výšky príjmu. Ak mesačný základ dane daňovníka presiahne 2 145 eur, suma daňového bonusu sa postupne zníži.
Ďalšie zrážky a príplatky
Do výpočtu mzdy môžu vstupovať aj ďalšie zrážky a príplatky, ako napríklad:
- Exekúcie: Zrážky zo mzdy na základe súdneho rozhodnutia.
- Príspevky na stravu: Príspevky zamestnávateľa na stravovanie zamestnancov.
- Doplnkové dôchodkové sporenie: Príspevky na III. pilier.
- Cestovné náhrady: Kompenzácie za služobné cesty.
- Príspevky zo sociálneho fondu: Príspevky na sociálne účely.
Pri osobe so zdravotným postihnutím môže byť dôležité aj to, či ide o príjem zo zamestnania, príjem z dohody alebo príjem zo samostatnej zárobkovej činnosti. Každý z týchto príjmov sa môže posudzovať podľa odlišných pravidiel.
Zmeny platné pre roky 2025 a 2026
Minimálna mzda
Od 1. januára 2025 sa minimálna mesačná mzda zvýšila na 816 € z predošlých 750 €. V prepočte na jednu pracovnú hodinu to predstavuje 4,69 € pri 40-hodinovom týždennom pracovnom čase.
Od 1. januára 2026 sa minimálna hrubá mzda zvýšila z 816 eur na 915 eur.
Zvýšenie minimálnej mzdy ovplyvňuje aj príplatky za prácu v neštandardnom čase:
- Príplatok za prácu v sobotu: najmenej 50 % minimálnej mzdy za hodinu, teda 2,345 €.
- Príplatok za prácu v nedeľu: najmenej 100 % minimálnej mzdy za hodinu, teda 4,69 €.
- Príplatok za nočnú prácu: najmenej 40 % minimálnej mzdy za hodinu, teda 1,876 €.
Zmeny zdravotných odvodov
Najväčšou zmenou bude zvýšenie zdravotných odvodov pre zamestnancov, čo v praxi znamená nižšie čisté mzdy.
Pri osobe so zdravotným postihnutím je preto potrebné skontrolovať, či výpočet používa všeobecnú sadzbu alebo zníženú sadzbu určenú pre zdravotne postihnutých zamestnancov.
Príklad použitia mzdovej kalkulačky
Predpokladajme, že zamestnanec má hrubú mzdu 1 200 €, mesačne si uplatňuje nezdaniteľnú časť základu dane na daňovníka a zároveň daňový bonus na dve deti, pričom jedno dieťa má 5 rokov a druhé dieťa 14 rokov.
Na základe týchto údajov kalkulačka vypočíta odvody, daň a daňový bonus, a výsledkom bude čistá mzda, ktorú zamestnanec obdrží.
Ak je zamestnanec zároveň osobou so zdravotným postihnutím, do kalkulačky treba zadať aj príslušný údaj o zdravotnom postihnutí a skontrolovať, či sa pri výpočte uplatnila správna sadzba zdravotných odvodov.
Rôzne typy mzdových a daňových kalkulačiek
Existujú rôzne typy mzdových kalkulačiek, ktoré sa zameriavajú na rôzne aspekty výpočtu mzdy:
- Kalkulačka na výpočet čistej mzdy: Slúži na výpočet čistej mzdy zamestnanca z jeho hrubej mzdy a naopak.
- Kalkulačka na výpočet odmeny z dohody - pravidelný príjem: Kalkulačka na výpočet čistej mzdy zamestnanca s pravidelným príjmom, ktorý pracuje na základe dohody o vykonaní práce alebo dohody o pracovnej činnosti.
- Kalkulačka na výpočet odmeny z dohody - nepravidelný príjem: Kalkulačka na výpočet čistej mzdy zamestnanca s nepravidelným príjmom pracujúceho na základe dohody o vykonaní práce alebo dohody o pracovnej činnosti.
- Kalkulačka zrážok zo mzdy: Slúži na výpočet zrážok zo mzdy.
Zamestnanec pritom nie je poberateľom starobného dôchodku, invalidného dôchodku, poberateľom výsluhového dôchodku, poberateľom invalidného výsluhového dôchodku či poberateľom predčasného starobného dôchodku.
Daňová kalkulačka pre ZŤP pri podnikaní
Pri výpočte dane z príjmu SZČO, tzn. podnikateľov - osôb, ktoré majú príjem zo živnosti či inej samostatne zárobkovej činnosti môžu nastať dva prípady:
- Živnostník si vedie účtovníctvo či daňovú evidenciu a teda vie preukázať svoj príjem aj svoje výdavky za príslušný rok.
- Živnostník neeviduje výdavky a má len doklady preukazujúce príjem za daný rok.
V prvom prípade je výpočet jednoduchý, od príjmu odpočítame výdavky vrátane výdavkov na zdravotné a sociálne poistenie a vypočítame daň 19% alebo 15% v závislosti od výšky príjmu.
V druhom prípade, musíme vypočítať výdavky z príjmu a to 60% z dosiahnutého príjmu, maximálne to však môže byť 20 000 € ročne, k týmto výdavkom pripočítame zaplatené odvody a z rozdielu príjmov a výdavkov vypočítame daň 19% alebo 15% v závislosti od výšky príjmu (15% pre príjmy do 100 000 €, 19% pri príjmoch nad 100 000€ a základe do 48 441,43, 25% pri príjmoch nad 100 000 a základe nad 48 441,43).
Výdavky pri podnikaní
Živnostník sa môže rozhodnúť pre jeden z možných spôsobov uplatnenia výdavkov, ktorý je pre neho výhodný, a to:
- paušálne výdavky vo výške 60 % z úhrnu príjmov najviac do výšky 20 000 eur,
- skutočné preukázateľné výdavky na základe vedenia daňovej evidencie,
- skutočné preukázateľné výdavky na základe vedenia jednoduchého alebo podvojného účtovníctva.
V rámci výšky odvodov je potrebné vyplniť sumu zaplatených odvodov za zdravotné aj sociálne poistenie dokopy.
Ak má živnostník nárok aj na nezdaniteľnú časť základu dane na manželku alebo manžela, zaškrtne príslušné políčko a uvedie výšku celkového príjmu manželky za minulý rok.
Sadzby dane pri SZČO
Dôležitá je aj sadzba dane z príjmu živnostníka. Môže to byť 15, 19 a 25 percent.
Najnižšia sadzba sa uplatňuje vtedy, ak bol príjem nižší ako 100-tisíc eur. Daň bude na úrovni 19 percent vtedy, ak príjem presiahne 100 000 eur, ale táto sadzba sa uplatňuje v tomto prípade len do základu dane na úrovni 48 441,43 eura. Z vyššieho základu dane sa platí daň 25 percent.
Daňové úľavy pri podnikaní
Živnostník si samotný základ dane môže ešte znížiť rôznymi daňovými úľavami. Ide napríklad o nezdaniteľnú časť na daňovníka, na manželku či manžela, na doplnkové dôchodkové sporenie, daňový bonus na dieťa alebo aj na zaplatené úroky pri hypotéke.
Každá z úľav má svoju stanovenú výšku a podmienky. Po ich uplatnení tak živnostník zaplatí aj nižšiu daň.
Daňové priznanie pri príjmoch zo živnosti
Daňové priznanie živnostníka k dani z príjmov rok 2025 je povinný podať daňovník, ktorého celkové zdaniteľné príjmy dosiahnuté presiahli sumu 2 876,90 eura.
Do celkových zdaniteľných príjmov sa zahrňuje akýkoľvek dosiahnutý príjem, ktorý je predmetom dane a nie je od dane z príjmov oslobodený. Do celkových zdaniteľných príjmov sa zahrňuje aj príjem dosiahnutý zo zdrojov v zahraničí, ak ide o daňovníka s neobmedzenou daňovou povinnosťou.
Daňové priznanie živnostníka je daňovník povinný podať do troch kalendárnych mesiacov po uplynutí príslušného zdaňovacieho obdobia. Lehota na podanie daňového priznania k dani z príjmov za rok 2025 je do 31. marca 2026.
Každý si môže podanie odložiť o tri mesiace. V prípade príjmu zo zahraničia je možné požiadať o odklad o šesť mesiacov.
Daňovník, ktorý dosiahne v zdaňovacom období príjmy zo živnosti a vznikne mu povinnosť podať daňové priznanie, podáva daňové priznanie k dani z príjmov fyzickej osoby typu B.
Finančné výhody a príspevky pre osoby so ZŤP
Výkon práce či podnikanie zdravotne postihnutých osôb si zaslúži veľký obdiv. Ľudia s ťažkým zdravotným postihnutím majú nárok na rozličné zľavy a príspevky.
Potrebujú však k tomu preukaz osoby s ťažkým zdravotným postihnutím. Nárok naň má osoba, ktorej bolo vydané rozhodnutie o peňažnom príspevku na kompenzáciu alebo rozhodnutie o preukaze.
Príspevok na pomôcku
Takýto príspevok môžete získať najviac vo výške 8 630,42 eur.
Výška peňažného príspevku určeného na kúpu:
- druhého mechanického vozíka je najviac 1 659,70 eur,
- druhého elektrického vozíka je najviac 4 979,09 eur,
- druhého načúvacieho aparátu je najviac 331,94 eur.
Príspevok na opravu pomôcky
Výška tohto príspevku sa určí percentuálnou sadzbou v závislosti od ceny opravy pomôcky a príjmu osoby so ZŤP.
Príspevok na zdvíhacie zariadenie
Takýto príspevok možno získať najviac vo výške 11 617,88 eur (výška sa určí percentuálnou sadzbou v závislosti od ceny zariadenia a príjmu osoby so ZŤP).
Príspevok na kúpu osobného motorového vozidla
Príspevok na kúpu auta možno získať najviac vo výške 6 638,79 eur, pri aute s automatickou prevodovkou maximálne 8 298 eur.
Výška príspevku sa určuje percentuálnou sadzbou v závislosti od ceny auta a príjmu osoby so ZŤP, pričom cena vozidla nemôže presiahnuť sumu 13 277,57 eur.
Príspevok na úpravu osobného motorového vozidla
Tento príspevok možno získať najviac v sume 6 638,79 eur. Príspevok však možno poskytnúť aj viackrát na rôzne úpravy.
Súčet týchto príspevkov nesmie presiahnuť sumu 6 638,79 eur za obdobie 7 rokov. Výška sa určí percentuálnou sadzbou v závislosti od ceny úpravy vozidla a príjmu osoby so ZŤP.
Príspevok na úpravu bytu, domu alebo garáže
Možno ho poskytnúť aj viackrát, no súčet týchto príspevkov nesmie počas 7 rokov presiahnuť:
- 6 638,79 eur na úpravu bytu alebo rodinného domu,
- 1 659,70 eur na úpravu garáže.
Výška sa určí percentuálnou sadzbou v závislosti od ceny úpravy a príjmu osoby so ZŤP.
Príspevok na prepravu
Tento príspevok možno získať najviac vo výške 51,02 % sumy životného minima pre jednu plnoletú osobu mesačne (101,07 eur).
Príspevok na osobnú asistenciu
Osobná asistencia je pomoc fyzickej osobe s ŤZP pri stanovených činnostiach, ktorú vykonáva osobný asistent.
Sadzba za 1 hodinu osobnej asistencie je 3,82 eur. Výška sa znižuje o sumu zvýšenia dôchodku pre bezvládnosť.
Iný príjem osoby s ŤZP nemá vplyv na výšku príspevku.
Príspevok na opatrovanie
Základná výška peňažného príspevku je mesačne:
- 369,36 eur pri opatrovaní jednej osoby s ŤZP,
- 492,34 eur pri opatrovaní dvoch alebo viacerých osôb s ŤZP.
Sumy peňažných príspevkov na opatrovanie je možné zvýšiť o 100 eur mesačne, ak je opatrovanou osobou s ŤZP jedno alebo viacero nezaopatrených detí a fyzická osoba, ktorá vykonáva opatrovanie takejto osoby, nemá v čase opatrovania príjem zo zamestnania a nepoberá dávky dôchodkového poistenia, dávky výsluhového zabezpečenia alebo dôchodky starobného dôchodkového sporenia.
Ďalšie zľavy a oslobodenia pre ZŤP
Parkovací preukaz
Vystavuje sa osobám ZŤP na základe právoplatného rozhodnutia, ktoré sú odkázané na individuálnu prepravu osobným autom.
Majiteľ preukazu môže stáť na miestach vyhradených pre vozidlá prepravujúce osoby s ŤZP. Pri vyhotovení preukazu je potrebné predložiť OP a fotografiu (3x3cm).
Limity na lieky
Limit je 25 eur za štvrťrok. Vypláca ho zdravotná poisťovňa priamo na účet alebo poštovou poukážkou na adresu poistenca.
Oslobodenie od dane
Obec môže znížiť alebo oslobodiť občana s ŤZP, alebo občana s ŤZP so sprievodcom o dane zo stavieb, bytov, garáže, nebytových priestorov, od daní za psa alebo komunálny odpad a potrebné informácie Vám poskytne miestny či mestský úrad.
Oslobodenie od poplatkov
- od poplatku 6,50 eur za predĺženie platnosti preukazu osobitného označenia vozidla pre ŤZP,
- od poplatku 9,50 eur za vydanie rozhodnutia na vývoz alebo dovoz psa so špeciálnym výcvikom,
- od poplatku za vydanie stavebného povolenia na zmeny stavieb,
- od poplatku za vydanie kolaudačného rozhodnutia na zmeny dokončených stavieb,
- od poplatku prvého zápisu držiteľa motorového vozidla kategórie M1 a N1 ďalší zápis, ak bol na kúpu auta poskytnutý príspevok z príslušného úradu,
- od poplatku za komunálny odpad, o ktorom rozhoduje mesto alebo obec,
- od poplatku 16,50 eur za povolenie uzavrieť manželstvo medzi občanmi SR,
- od poplatku 66 eur za povolenie uzavrieť manželstvo mimo úradne určenej miestnosti.
Koncesionárske poplatky
Osoby s ŤZP sú oslobodené od platenia koncesionárskych poplatkov.
Na adresu RTVS je potrebné zaslať fotokópiu preukazu osoby ZŤP, alebo rozhodnutie o uznaní za občana s ZŤP, meno odberateľa elektriny, evidenčné číslo SIPO a rodné číslo.
Lacnejšie alebo bezplatné cestovanie
Cestovanie vlakmi
Cestujúci s preukazom ŤZP a ŤZP-S sa prepravujú v 2. triede za znížené cestovné, cestujúci s preukazom ŤZP-S má bezplatnú prepravu pre sprievodcu, invalidný vozík, kočík pre imobilné dieťa, psa so špeciálnym výcvikom.
Pri použití vlaku kategórie EC (EuroCity) držitelia preukazov ZŤP a ZŤP-S platia v 2. triede príplatok 1 euro, sprievodca príplatok neplatí, v 1. triede sa platí príplatok 1 euro držitelia preukazov aj sprievodcovia, okrem toho platia aj príslušné cestovné.
Pri použití povinne miestenkového vlaku kategórie SC (SuperCity) je potrebné zakúpenie príplatku na rezerváciu miesta pre držiteľov preukazov a ich sprievodcov vo výške 5 eur v 2. vozňovej triede, v 1. triede zaplatia príslušné cestovné + príplatok 3€ navyše za osobu.
Pri použití vlaku kategórie IC (InterCity) ide o povinne miestenkový vlak, držitelia preukazov platia vo všetkých štyroch triedach cenu 2. vozňovej triedy, ak sú držitelia ŤZP a ŤZP-S zároveň aj držiteľmi preukazu na bezplatnú dopravu, platí sa cestovné.
Na čo si dať pozor pri použití kalkulačky
Výpočet uvedených kalkulačiek má len informatívny charakter.
Pri výpočte je potrebné zadať správny rok, druh príjmu, výšku hrubej alebo ročnej mzdy, uplatňovanú nezdaniteľnú časť základu dane, daňový bonus na deti a príslušné odvody.
Pri osobe so zdravotným postihnutím treba osobitne overiť, či kalkulačka rozlišuje preukaz ZŤP, invaliditu a zníženú sadzbu zdravotných odvodov. Nárok na príspevky, oslobodenia a úľavy sa môže posudzovať podľa odlišných podmienok než samotný výpočet dane zo mzdy.
tags: #danova #kalkulacka #pre #ztp