Konateľ s. r. o., ktorý nie je zamestnancom spoločnosti, má zákonný nárok na cestovné náhrady pri pracovnej ceste podľa zákona č. 283/2002 Z. z. o cestovných náhradách. Tento nárok vyplýva z toho, že konateľ je osobou vymenovanou alebo zvolenou do orgánu právnickej osoby, ktorá nie je k právnickej osobe v pracovnoprávnom vzťahu.
Za pracovnú cestu konateľa sa považuje každá cesta, v rámci ktorej plní funkciu vyplývajúcu z jeho postavenia konateľa spoločnosti, vrátane výkonu činností až do skončenia tejto cesty. Rozhodujúca je priama súvislosť medzi vykonanou cestou a činnosťou konateľa spoločnosti, nie miesto, kde sa táto činnosť vykonáva.
Kto môže byť konateľom s. r. o.
Konateľom s. r. o. môže byť fyzická osoba, ktorej úlohou je zastupovať spoločnosť vo vzťahu k štátnym inštitúciám, súdom alebo iným osobám. Konateľ s. r. o. je štatutárny orgán, ktorý koná v mene spoločnosti a uzatvára v jej mene zmluvy a pod.
V s. r. o. môže byť viacero konateľov, pričom zákon neobmedzuje ich počet. Počet konateľov určuje valné zhromaždenie spoločnosti, ktoré je oprávnené konateľov vymenovať a zároveň odvolávať.
Právny základ nároku konateľa na cestovné náhrady
Problematika cestovných náhrad konateľov spoločností s ručením obmedzeným na Slovensku je upravená zákonom č. 283/2002 Z. z. o cestovných náhradách. Tento zákon definuje podmienky poskytovania náhrad výdavkov a iných plnení pri presne vymedzených právnych úkonoch a pre vymedzený okruh osôb.
Podľa § 1 ods. 2 písm. b) zákona o cestovných náhradách patria cestovné náhrady aj osobám, ktoré sú vymenované alebo zvolené do orgánov právnickej osoby a nie sú k právnickej osobe v pracovnoprávnom vzťahu. Konateľ s. r. o., ktorý nie je zamestnancom spoločnosti, sa považuje práve za takúto osobu.
Konateľ podľa § 1 ods. 2 písm. b) zákona č. 283/2002 Z. z. o cestovných náhradách v znení neskorších predpisov sa považuje za zamestnanca na účely tohto zákona, a to bez ohľadu na to, či poberá alebo nepoberá príjem z dôvodu výkonu funkcie alebo má pracovnoprávny vzťah.
Z uvedeného vyplýva, že konateľ s. r. o. má zákonný nárok na cestovné náhrady pri pracovnej ceste, pokiaľ mu nie sú poskytované iným spôsobom.
Kedy je konateľ na pracovnej ceste
Za pracovnú cestu konateľa s. r. o. sa považuje každá cesta, v rámci ktorej plní funkciu, ktorá pre neho vyplýva z postavenia konateľa spoločnosti, vrátane výkonu činností do skončenia tejto cesty. Podmienkou pre poskytnutie náhrad je posúdenie, či na ceste konateľ skutočne vykonával činnosť v mene spoločnosti.
Je dôležité rozlišovať medzi miestom výkonu činnosti a bydliskom konateľa. Napríklad, ak konateľ býva v Žiline a cestuje do Bratislavy do sídla spoločnosti za účelom výkonu svojej funkcie, táto cesta sa pre účely cestovných náhrad považuje za pracovnú cestu.
Konateľ s. r. o. Ján býva v Žiline a cestuje do Bratislavy, do sídla spoločnosti za vykonávania svojej činnosti ako konateľa. Jánovi začína pracovná cesta pri odchode z jeho bydliska - Žiliny, prebieha v Bratislave a končí pri návrate z Bratislavy naspäť do Žiliny.
U zamestnanca sa pracovná cesta považuje za čas od nástupu zamestnanca, ktorý bol vyslaný na výkon práce do iného miesta, ako je jeho pravidelné pracovisko. Zamestnanec je na pracovnej ceste aj počas výkonu jeho práce v mieste, na ktoré bol vyslaný, a to až do skončenia tejto pracovnej cesty.
Zamestnanec Martin je vyslaný svojim zamestnávateľom na pracovnú cestu do Bratislavy. Martin pracuje v spoločnosti, ktorá má sídlo v Nitre a jeho trvalý pobyt je v Žiline. Z uvedeného vyplýva, že pracovná cesta Martinovi začína pri odchode z Nitry, z jeho pracoviska, prebieha v Bratislave a končí pri návrate z Bratislavy naspäť do Nitry.
Rozhodujúca je súvislosť cesty s výkonom funkcie
Za pracovnú cestu sa podľa ustanovenia § 2 ods. 1, druhej vety zákona o cestovných náhradách na účely poskytovania cestovných náhrad považuje každá cesta konateľa, v rámci ktorej plní funkciu, ktorá pre neho vyplýva z tohto osobitného postavenia, t. j. z postavenia konateľa spoločnosti.
Podmienkou poskytovania cestovných náhrad je v tomto prípade priama súvislosť medzi vykonanou cestou a činnosťou konateľa spoločnosti a nie miesto, kde sa táto činnosť vykonáva.
Na aké cestovné náhrady má konateľ nárok
Pracovná cesta je definovaná v § 2 zákona a konateľovi vzniká nárok na náhrady definované v § 4 tohto zákona. Pri tuzemskej pracovnej ceste má konateľ s. r. o. nárok najmä na tieto náhrady:
- náhradu preukázaných cestovných výdavkov,
- náhradu preukázaných výdavkov na ubytovanie,
- stravné,
- náhradu preukázaných nevyhnutných vedľajších výdavkov,
- náhradu preukázaných cestovných výdavkov za cesty na návštevu rodiny.
Náhrada preukázaných cestovných výdavkov môže zahŕňať napríklad lístky na vlak alebo autobus. Medzi nevyhnutné vedľajšie výdavky môžu patriť napríklad parkovné alebo taxi.
Konateľ s. r. o. má nárok na tieto náhrady pri tuzemskej pracovnej ceste: náhrada preukázaných cestovných výdavkov, náhrada preukázaných výdavkov na ubytovanie, stravné, náhrada preukázaných nevyhnutných vedľajších výdavkov a náhrada preukázaných cestovných výdavkov za cesty na návštevu rodiny.
Náhrady pri zahraničnej pracovnej ceste
Konateľ s. r. o. má nárok na náhrady pri zahraničnej pracovnej ceste, ktoré sú už uvedené pri tuzemskej pracovnej ceste, teda stravné, náhradu preukázaných cestovných výdavkov a ďalšie náhrady.
Pri zahraničnej pracovnej ceste má konateľ okrem uvedených náhrad nárok aj na:
- vreckové,
- náhradu na poistenie nevyhnutných liečebných nákladov,
- náhradu výdavkov na povinné, respektíve odporúčané očkovanie.
Pri zahraničnej pracovnej ceste sa pri vreckovom uplatňuje limit podľa zákona o cestovných náhradách. Podľa § 14 zákona č. 283/2002 Z. z. môže zamestnávateľ poskytnúť zamestnancovi pri zahraničnej pracovnej ceste popri náhrade preukázaných potrebných vedľajších výdavkov aj vreckové vo výške do 40 % stravného ustanoveného podľa § 13 ods. 4 a 5 tohto zákona.
Ak bolo pri zahraničnej pracovnej ceste poskytnuté vreckové vo výške 60 % z nároku na stravné, vreckové pri zahraničnej pracovnej ceste je uznaným daňovým výdavkom vo výške podľa § 14 zákona o cestovných náhradách. Suma prevyšujúca 40 % ustanoveného stravného, v danom prípade vo výške 20 % stravného, je pripočítateľnou položkou k výsledku hospodárenia na riadku 130 daňového priznania.
Preukazovanie cestovných náhrad
Väčšia časť uvedených náhrad musí byť preukázaná, t. zn., že ak majú byť preukázané náhrady vyúčtované a vyplatené konateľovi, musí byť predložený potrebný doklad, ktorý preukazuje aj reálny výdavok.
Je preto dôležité dbať na to, aby sa potrebné doklady zachovali a boli preukázané pri vyúčtovaní tuzemskej či zahraničnej pracovnej cesty.
Pri cestovných výdavkoch ide najmä o doklady za dopravu, pohonné látky, parkovné, taxi a ďalšie nevyhnutné výdavky. Pri ubytovaní je potrebné predložiť doklad o ubytovaní a doklad o úhrade, ak je to potrebné na preukázanie reálneho výdavku.
Ubytovanie konateľa počas pracovnej cesty
Ak konateľ pri pracovnej ceste uhrádza ubytovanie sám, má nárok na úhradu preukázaných výdavkov za ubytovanie. V prípade, že konateľovi zabezpečí ubytovanie spoločnosť, konateľ si túto cestovnú náhradu neuplatňuje.
Konateľom spoločnosti je štátny občan Belgicka s trvalým pobytom v Belgicku. Pri výkone práce pre spoločnosť je na Slovensku ubytovaný v byte, ktorý na tento účel prenajala spoločnosť.
Keďže osoby vymedzené v § 1 ods. 2 písm. b) zákona o cestovných náhradách nemajú dohodnuté pravidelné pracovisko, pracovnou cestou podľa § 2 ods. 1 zákona o cestovných náhradách je aj cesta, ktorá trvá od nástupu týchto osôb na cestu na plnenie činností pre nich vyplývajúcich z osobitného postavenia vrátane výkonu činností do skončenia tejto cesty.
V konkrétnom prípade ide o cestu z Belgicka do sídla firmy vrátane výkonu práce vo firme a cestu späť, za ktorú konateľovi patrí aj náhrada preukázaných výdavkov za ubytovanie.
Daňová uznateľnosť cestovných náhrad
Spoločnosť s ručením obmedzeným si môže podľa § 19 ods. 2 písm. d) zákona č. 595/2003 Z. z. o dani z príjmov zahrnúť náhrady pri pracovnej ceste do daňových výdavkov vo výške, ktorá je ustanovená v zákone o cestovných náhradách.
Cestovné náhrady sú daňovým výdavkom podľa § 19 ods. 2 písm. d) zákona o dani z príjmov do výšky, na ktorú vzniká nárok podľa osobitných predpisov, napríklad podľa zákona č. 283/2002 Z. z. o cestovných náhradách v znení neskorších predpisov, a vreckové pri zahraničnej pracovnej ceste poskytované podľa § 14 zákona o cestovných náhradách.
Spoločnosť si teda môže zahrnúť náhrady pri pracovnej ceste do daňových výdavkov v rozsahu ustanovenom zákonom o cestovných náhradách. Pri posudzovaní daňovej uznateľnosti je potrebné vychádzať aj zo všeobecnej podmienky, že výdavok musí byť preukázateľne vynaložený na dosiahnutie, zabezpečenie a udržanie príjmov a musí byť zaúčtovaný v účtovníctve daňovníka v súlade s účtovnými predpismi.
Daňové posúdenie prenajatého bytu
Ak spoločnosť z hľadiska hospodárnosti alebo z iných dôvodov namiesto úhrad nákladov za ubytovanie poskytované inými subjektmi prenajala byt, ktorý využíva na účely ubytovania konateľov spoločnosti počas výkonu ich činnosti pre spoločnosť, prípadne iných zamestnancov spoločnosti pri pracovných cestách, je možné náklady na prenájom tohto bytu uznať za daňové výdavky spoločnosti.
Za splnenia podmienky daňového výdavku podľa § 2 písm. i) zákona o dani z príjmov možno uznať aj výdavky súvisiace s prevádzkou bytu, ak ich úhrada vyplýva z nájomnej zmluvy, napríklad spotrebu elektriny, plynu a vody.
U zamestnávateľa je prenájom bytu, v ktorom je ubytovaný konateľ firmy v rámci pracovnej cesty, daňovo uznaným výdavkom v súlade s § 2 písm. i) a § 17 ods. 1 zákona o dani z príjmov.
Účtovanie cestovných náhrad
Cestovné náhrady sa podľa ekonomickej podstaty účtujú na účet 512 - Cestovné. Typ účtu je nákladový a druh účtu výsledkový.
Na účte 512 sa účtuje o finančných prostriedkoch vynaložených na tento účel. Patria tu náklady, ktoré súvisia s tuzemskými a zahraničnými cestami, najmä cestovné všetkými druhmi dopravných prostriedkov, stravné, vreckové, náhrady za ubytovanie a ďalšie nutné vedľajšie náklady, napríklad parkovné a taxi.
| Druh účtovanej položky | Účtovné zaradenie |
|---|---|
| Cestovné náhrady konateľa | Účet 512 - Cestovné |
| Cestovné všetkými druhmi dopravných prostriedkov | Náklad súvisiaci s pracovnou cestou |
| Stravné a vreckové | Náklad súvisiaci s pracovnou cestou |
| Náhrady za ubytovanie | Náklad súvisiaci s pracovnou cestou |
| Parkovné, taxi a ďalšie nevyhnutné vedľajšie náklady | Náklad súvisiaci s pracovnou cestou |
Deň uskutočnenia účtovného prípadu pri pracovných cestách nie je osobitne zadefinovaný, preto si tento deň účtovná jednotka stanoví v internej smernici. Najčastejšie sa za tento deň považuje dátum predloženia vyúčtovania pracovnej cesty so všetkými potrebnými dokladmi.
Pri zahraničných pracovných cestách, ak sa používajú platobné karty zamestnávateľa vedené v mene euro, účtovné prípady sa účtujú v eurách podľa výpisu z bankového účtu. V prípade potreby prepočtu cudzej meny sa postupuje podľa platných kurzov v súlade so zákonom o účtovníctve.
Vyúčtovanie cestovných náhrad a preddavku
Pri vyúčtovaní pracovnej cesty môže byť konateľovi poskytnutý preddavok alebo môžu byť náklady uhradené až po predložení cestovného vyúčtovania. Účtovné prípady sa posudzujú podľa toho, či bol preddavok poskytnutý a či bol nižší alebo vyšší ako skutočný nárok.
- Vyúčtovanie nároku konateľa na náhradu cestovných výdavkov bez poskytnutia preddavku.
- Vyúčtovanie nároku konateľa na náhradu cestovných výdavkov s poskytnutím preddavku, ak bol preddavok nižší ako cestovný účet.
- Vyúčtovanie nároku konateľa na náhradu cestovných výdavkov s poskytnutím preddavku, ak bol preddavok vyšší ako cestovný účet.
- Vyúčtovanie nároku na náhradu cestovných výdavkov s poskytnutím preddavku priamo bez použitia záväzkového účtu, ak bol preddavok nižší ako cestovný účet.
Pri poskytnutí preddavku sa v účtovníctve sleduje poskytnutá suma a následne sa zúčtuje podľa predloženého vyúčtovania pracovnej cesty. Ak je skutočný nárok vyšší ako preddavok, konateľovi sa vyplatí rozdiel. Ak je preddavok vyšší ako skutočný nárok, konateľ vracia rozdiel spoločnosti.
Výpočet náhrad pri použití súkromného motorového vozidla
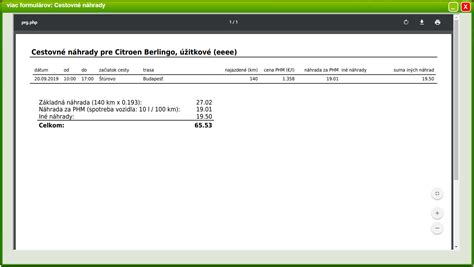
Pri použití súkromného motorového vozidla môže konateľovi vzniknúť nárok na základnú náhradu za každý kilometer a na náhradu za spotrebované pohonné látky.
| Druh náhrady | Spôsob výpočtu |
|---|---|
| Náhrada za ubytovanie | Preukázané náklady, napríklad 4 noci x 40 € |
| Stravné | Podľa časového pásma trvania cesty |
| Základná náhrada za použitie vozidla | Počet najazdených km x aktuálna sadzba |
| Náhrada za pohonné látky | Spotreba podľa technického preukazu x cena PHL |
Konateľ s. r. o. Ján, ktorý nie je zamestnancom s. r. o. so sídlom v Bratislave, cestuje na pracovnú cestu do tohto sídla spoločnosti vykonávať svoju činnosť konateľa z miesta bydliska v Prešove.
Do sídla spoločnosti cestuje vlastným motorovým vozidlom, ktoré nepoužíva na podnikanie, z osvedčenia o evidencii motorového vozidla uvádzame spotrebu v meste 6,5 l /100 km a mimo mesta 6 l /100 km. Harmonogram pracovnej cesty, ktorá trvala od 16.7.2018 do 20.7.2018, bol nasledovný:
- 16.7.2018: odchod z Prešova o 6:30 hod., príchod do Bratislavy o 11:30 hod., vzdialenosť 400 km.
- 17.7.2018 - 19.7.2018: každý deň najazdil v meste Bratislava z hotela do sídla spoločnosti 15 km.
- 20.7.2018: odchod z Bratislavy o 5:00 hod., príchod do Prešova o 9:30 hod., vzdialenosť 400 km.
Ján sa ubytoval v hoteli, kde bola cena ubytovania 40 Eur za noc, o čom predložil aj faktúru za ubytovanie spolu s dokladom o úhrade. Ján predložil aj doklad o kúpe pohonnej látky v cene 1,405 Eur/liter.
Náhrada za ubytovanie
Ján má nárok na náhradu za ubytovanie vo výške 160 Eur, teda 4 noci x 40 Eur.
Stravné
Ján má nárok na stravné v nasledovnej výške za príslušné dni:
- 16.7.2018: 7,10 Eur, pretože pracovná cesta trvala 12,5 hodiny.
- 17.7.2018 - 19.7.2018: každý deň 10,90 Eur, teda spolu 32,70 Eur, nakoľko pracovná cesta trvala 24 hodín.
- 20.7.2018: 7,10 Eur, pretože pracovná cesta trvala 9,5 hodiny.
Ján má teda nárok na stravné v celkovej výške 46,90 Eur.
Základná náhrada za použitie vozidla
Ján má nárok na základnú náhradu za použitie súkromného motorového vozidla nasledovne:
- 16.7.2018: 400 km x 0,183 = 73,20 Eur.
- 17.7.2018 - 19.7.2018: 15 km x 3 dni = 45 km x 0,183 = 8,24 Eur.
- 20.7.2018: 400 km x 0,183 = 73,20 Eur.
Spolu predstavuje základná náhrada za použitie vozidla 154,64 Eur.
Náhrada za pohonné látky
Ján má nárok aj na náhradu za pohonné látky v nasledovnej výške:
- 16.7.2018: 6 l/100 x 400 km x 1,405 = 33,72 Eur.
- 17.7.2018 - 19.7.2018: 6,5 l/100 x 45 km x 1,405 = 4,11 Eur.
- 20.7.2018: 6 l/100 x 400 km x 1,405 = 33,72 Eur.
Náhrada za spotrebované pohonné látky predstavuje 71,55 Eur. Ján má nárok na náhradu za použitie súkromného motorového vozidla v celkovej výške 226,19 Eur.
Celková výška náhrad
Celková výška náhrad pri pracovnej ceste, ktorá patrí konateľovi s. r. o. Jánovi, je vo výške 433,09 Eur.
| Druh náhrady | Suma |
|---|---|
| Náhrada za ubytovanie | 160 Eur |
| Stravné | 46,90 Eur |
| Základná náhrada za použitie vozidla | 154,64 Eur |
| Náhrada za pohonné látky | 71,55 Eur |
| Náhrada za použitie súkromného motorového vozidla | 226,19 Eur |
| Celková výška náhrad | 433,09 Eur |
Stravné zabezpečené spoločnosťou
Spoločnosť fakturované stravovacie služby poskytnuté pri pracovnej ceste zahrnie do daňových výdavkov v súlade s § 19 ods. 2 písm. d) zákona o dani z príjmov len do výšky, na ktorú vzniká nárok podľa § 5 zákona o cestovných náhradách.
Ak stravné, ktoré zodpovedá dĺžke pracovnej cesty v jednotlivých dňoch, predstavuje nižšiu sumu než fakturované stravovacie služby, suma stravného zúčtovaná do nákladov nad limit stanovený zákonom o cestovných náhradách je pri zistení základu dane položkou zvyšujúcou základ dane.
Ubytovanie a náklady pri osobách mimo pracovného pomeru
Spoločnosť má uzatvorené so živnostníkmi mandátne zmluvy na vykonávanie remeselných prác. V zmluvách je dohodnuté, že spoločnosť uhradí všetky náklady spojené s ubytovaním živnostníka.
Podľa § 19 ods. 2 písm. d) zákona o dani z príjmov sú daňovými výdavkami, ktoré možno uplatniť len v rozsahu a za podmienok ustanovených v tomto zákone, výdavky na cestovné náhrady do výšky, na ktorú vzniká nárok podľa osobitných predpisov.
Pokiaľ spoločnosť hradí osobám, ktoré sú vymedzené v zákone o cestovných náhradách, náklady v rozsahu stanovenom v tomto zákone, ide pre ňu o daňový výdavok v súlade s § 19 ods. 2 písm. d) zákona o dani z príjmov.
Ak spoločnosť uhradí tieto náklady osobám, ktoré nie sú uvedené v § 1 ods. 1 a 2 zákona o cestovných náhradách, takýto výdavok nie je možné uznať za daňový výdavok podľa § 19 ods. 2 písm. d) zákona o dani z príjmov.
V takýchto prípadoch je potrebné vychádzať z konkrétnej uzatvorenej zmluvy medzi odberateľom a dodávateľom a daňové výdavky posudzovať v nadväznosti na § 17 ods. 1 písm. b) a § 2 písm. i) zákona o dani z príjmov.
V predmetnom prípade spoločnosť nemá priamo znášať, respektíve účtovať náklady na ubytovanie SZČO. Tieto náklady má znášať SZČO, ktorá si uvedené náklady na ubytovanie premietne do ceny ňou poskytnutej služby.
Pokiaľ sa spoločnosť zmluvne s dodávateľom dohodne, že ubytovanie pre SZČO bude zabezpečované a uhrádzané odberateľom, pričom dodávateľ túto skutočnosť zohľadní v cene poskytnutej služby, teda zníži ju, ide o kompenzáciu nákladov, čo je v rozpore s ustanovením § 7 ods. 5 zákona o účtovníctve.
Storno poplatok za zrušenú letenku
Náklady na zakúpenie letenky sú daňovým nákladom v súlade s § 19 ods. 2 písm. d) zákona o dani z príjmov za predpokladu dodržania podmienok stanovených v § 2 písm. i) zákona o dani z príjmov.
Pokiaľ došlo k zrušeniu zahraničnej pracovnej cesty, poplatok za zrušenie letu možno považovať za daňový výdavok v súlade so zákonom o dani z príjmov za predpokladu, že spoločnosť vie preukázať, že zahraničnú pracovnú cestu bola nútená zrušiť v dôsledku nepredvídateľných skutočností alebo ju nemohla zrušiť bez vzniku poplatkov.
Vreckové ako benefit
Ak je poskytnutie vreckového pri zahraničnej pracovnej ceste v sume vyššej, ako vyplýva z § 14 zákona o cestovných náhradách, dohodnuté v pracovnej zmluve, kolektívnej zmluve, internom predpise alebo inej zmluve, možno ho považovať za daňový výdavok zamestnávateľa za podmienky, že poskytnutie tohto benefitu je zamestnancovi zdanené ako príjem zo závislej činnosti.
Takéto vreckové musí byť zároveň súčasťou vymeriavacích základov na povinné zdravotné poistenie a povinné sociálne poistenie.