Príspevky z úradov práce, sociálnych vecí a rodiny poskytnuté napríklad na hľadanie zamestnania, zmenu zamestnania, obsadzovanie voľných pracovných miest, uplatňovanie aktívnych opatrení na trhu práce alebo na chránené dielne v zmysle zákona č. 5/2004 Z. z. o službách v zamestnanosti v z. n. p. prijaté právnickými osobami sú zdaniteľným príjmom, ku ktorému sa uplatnia aj výdavky daňovo uznané.
Pri účtovaní príspevku od úradu práce je rozhodujúce, či podnikateľ účtuje v sústave podvojného účtovníctva, vedie jednoduché účtovníctvo alebo daňovú evidenciu, prípadne uplatňuje výdavky percentom z príjmov. Pri podvojnom účtovníctve sa výnos účtuje podľa vecnej a časovej súvislosti s nákladom, ktorý príspevok kompenzuje. Pri jednoduchom účtovníctve a daňovej evidencii sa dotácia spravidla zahrnuje do základu dane v období, v ktorom bola použitá na úhradu daňových výdavkov.
Príspevok od úradu práce v podvojnom účtovníctve
Príspevok Úradu práce na dohodnuté pracovné miesto u zamestnávateľa v rámci aktívnej politiky zamestnanosti je pre účely účtovníctva potrebné chápať ako prevádzkovú dotáciu, aj keď nerefunduje celú sumu vyplácanej mzdy.
Prevádzkové dotácie, respektíve dotácie na hospodársku činnosť, sa poskytujú na podporu bežnej podnikateľskej činnosti firmy, teda na úhradu nákladov. Na základe zákona o daniach z príjmov sú predmetom dane právnických osôb príjmy alebo výnosy zo všetkej činnosti a z nakladania so všetkým majetkom, ak nie je ďalej ustanovené inak.
V rámci právnických osôb sú od dane oslobodené príjmy z dotácií zo štátneho rozpočtu len tých daňovníkov, ktorí podnikajú v poľnohospodárskej výrobe alebo v lesnom a vodnom hospodárstve. U ostatných právnických osôb dotácie, príspevky a podpory zo štátneho rozpočtu od dane z príjmov oslobodené nie sú.
Základom dane je rozdiel medzi príjmami s výnimkou príjmov, ktoré nie sú predmetom dane, príjmov oslobodených od dane, a daňovými výdavkami, a to pri rešpektovaní ich vecnej a časovej súvislosti v danom zdaňovacom období.
Účty používané pri účtovaní prevádzkovej dotácie
Príjem dotácie na hospodársku činnosť, teda prevádzkovej dotácie, je potrebné v zmysle platných postupov účtovania v sústave podvojného účtovníctva zaúčtovať v prospech účtu 346, respektíve 347. Následné zúčtovanie dotácie je potrebné zaúčtovať súvzťažným zápisom v prospech účtu 648, ak sa dotácia poskytla na úhradu nákladov.
Na účet 346 - Dotácie zo štátneho rozpočtu sa účtuje o dotáciách poskytovaných zo štátneho rozpočtu alebo z prostriedkov Európskej únie. Na účet 384 - Výnosy budúcich období sa účtuje na účely zabezpečenia vecnej a časovej súvislosti o účtovných prípadoch spojených s účtovaním dotácií na majetok a dotácií na úhradu nákladov podľa § 52a.
| Účtovný prípad | MD | D |
|---|---|---|
| Vznik prvotných nákladov, napríklad mzda zamestnanca | 521 | 331 |
| Predpis nároku na dotáciu | 346 | 384 |
| Zúčtovanie dotácie v období kompenzovaného nákladu | 384 | 648 |
| Inkaso dotácie na bankový účet | 221 | 346 |
Dotácia na preplatenie mzdy
Dotácie od úradu práce na preplatenie mzdy slúžia na kompenzáciu nákladov napríklad za novovytvorené a dlhodobo udržiavané pracovné miesto. Preto ich treba zaúčtovať do obdobia, s ktorým časovo a vecne súvisia.
Dotácia na úhradu nákladov, ktorá kompenzuje konkrétne náklady spojené s činnosťou účtovnej jednotky, vo vašom prípade mzdu, sa účtuje do výnosov v účtovnom období, v ktorom sa účtuje kompenzovaný náklad. Výnos sa rozpúšťa do účtu 648 - Ostatné výnosy z hospodárskej činnosti alebo účtu 668 - Ostatné finančné výnosy.
Zaúčtovanie mzdy za daný mesiac je 521 / 331. Priznanie dotácie z úradu práce za daný mesiac je 346 / 384. Zúčtovanie priznanej dotácie v období, s ktorým súvisí, je 384 / 648. Príjem dotácie na bankový účet v neskoršom období sa účtuje 221 / 346.
Z hľadiska vplyvu na základ dane bude výsledok nulový, nakoľko zúčtované náklady na mzdu budú v rovnakej výške pokryté zúčtovanou dotáciou do výnosov.
Príspevok na prelome účtovných období
Podľa § 52a ods. 3 postupov účtovania pre podnikateľov účtujúcich v sústave podvojného účtovníctva sa dotácia na úhradu nákladov, ktorá kompenzuje konkrétne náklady spojené s činnosťou účtovnej jednotky, účtuje do výnosov v účtovnom období, v ktorom sa účtuje kompenzovaný náklad.
Pri účtovaní dotácie na úhradu nákladov sa na zabezpečenie vecnej a časovej súvislosti použije účtovanie na účte 384 - Výnosy budúcich období. Tieto výnosy sa rozpúšťajú v prospech vecne príslušného účtu výnosov, a to účtu 648 - Ostatné výnosy z hospodárskej činnosti alebo účtu 668 - Ostatné finančné výnosy v účtovnom období, v ktorom sa účtujú kompenzované náklady.
Účtovná jednotka má povinnosť účtovať o nároku na dotáciu v tom účtovnom období, ak je takmer isté, že sa splnia všetky podmienky súvisiace s dotáciou a súčasne, že sa dotácia poskytne.
Účtovná jednotka musí vychádzať z uzatvorenej zmluvy, v ktorej sú stanovené podmienky získania dotácie, a musí sama vedieť deklarovať, či sa zmluvné podmienky z jej strany splnia, a tým sa jej dotácia poskytne.
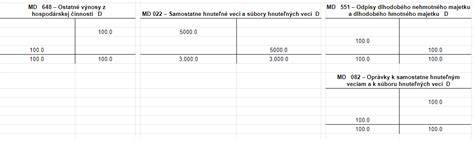
Ak boli v roku 2025 účtované mzdové náklady na účte 521 a tieto náklady preplatí úrad práce, pričom existujú doklady, z ktorých je zrejmé, že náklad bude preplatený, teda je takmer isté, že dotácia bude poskytnutá, musí sa aj o výnose účtovať v roku 2025.
Účtovné súvzťažnosti v roku 2025 sú nasledovné: mzdový náklad, predpis 521/331, nárok na dotáciu, predpis 346/384, a následne zúčtovanie výnosu k nákladu 384/648.
V roku 2026 sa bude účtovať len o prijatí peňažných prostriedkov na bankový účet, a to zápisom 221/346. Základ dane sa nebude upravovať, pretože je vyčíslený v súlade s uvedeným účtovným postupom.
Príspevok v jednoduchom účtovníctve a daňovej evidencii
Dotácie, podpory a príspevky, ktoré plynú fyzickej osobe v súvislosti s výkonom činností, z ktorých jej plynú príjmy z podnikania, z inej samostatnej zárobkovej činnosti a z prenájmu podľa § 6 zákona o dani z príjmov, sú zdaniteľnými príjmami.
Spôsob zahrňovania prijatých dotácií do základu dane daňovníka s príjmami z podnikania a z inej samostatnej zárobkovej činnosti závisí od spôsobu uplatňovania výdavkov, ktorý si daňovník zvolí pri vyčíslení základu dane.
Pre fyzickú osobu, ktorá uplatňuje preukázateľné daňové výdavky a účtuje v sústave jednoduchého účtovníctva alebo vedie daňovú evidenciu podľa § 6 ods. 11, je špecifickým spôsobom upravené zahrňovanie dotácií do základu dane v § 17 ods. 3 písm. h) zákona o dani z príjmov.
Daňovník, ktorý účtuje v sústave jednoduchého účtovníctva alebo vedie daňovú evidenciu podľa § 6 ods. 11, zahrnie dotácie do základu dane v tom zdaňovacom období, v ktorom sa do základu dane zahrnul aj výdavok hradený z tejto dotácie.
Dotácia, podpora a príspevok, ktoré prijme daňovník účtujúci v sústave jednoduchého účtovníctva alebo vedúci daňovú evidenciu a ktoré nepoužije na úhradu daňových výdavkov v roku, v ktorom mu boli poskytnuté, sa zahrnú do základu dane až v zdaňovacom období, keď dôjde k ich použitiu alebo čerpaniu.
Dotácia použitá na prevádzkové výdavky
Daňovníkovi bola v roku 2026 poskytnutá dotácia na začatie podnikania na bežné prevádzkové výdavky vo výške 3 500 eur. Daňovník v roku 2026 účtuje v sústave jednoduchého účtovníctva a v roku 2026 použil dotáciu vo výške 2 300 eur.
Daňovník účtujúci v sústave jednoduchého účtovníctva, ktorý poskytnutú dotáciu celú nepoužil na úhradu výdavkov v roku 2026, do základu dane za rok 2026 zahrnie dotáciu len vo výške jej čerpania v roku 2026, teda sumu 2 300 eur.
Do daňových výdavkov za zdaňovacie obdobie roku 2026 zahrnie výdavky hradené z poskytnutej dotácie vo výške 2 300 eur. Dopad na daň v roku 2026 je neutrálny. Zvyšnú časť dotácie daňovník zahrnie do základu dane v roku jej čerpania, teda v roku 2027.
Dotácia na nákup materiálu alebo tovaru
Ak úrad práce schválil a poskytol dotáciu určenú na nákup materiálu alebo tovaru, ktorý daňovník kúpi do firmy, prijatá dotácia sa v jednoduchom účtovníctve najskôr eviduje ako príjem neovplyvňujúci základ dane.
Prijatú dotáciu na bankový účet je možné zaúčtovať v peňažnom denníku ako Banka - Príjem s nadväznosťou na vytvorenú pohľadávku. Dotácia bude zaúčtovaná do stĺpca Iný príjem neovplyvňujúci základ dane.
Ak daňovník kúpi materiál v sume 3 500 eur bez DPH a túto sumu reálne uhradí cez bankový účet, sumu zaúčtuje do stĺpca výdavok za zásoby. Ak na túto faktúru použil sumu z prijatej dotácie, túto sumu preúčtuje z príjmov neovplyvňujúcich základ dane do príjmov ovplyvňujúcich základ dane.
Použitú dotáciu preúčtuje v peňažnom denníku v rámci uzávierkových účtovných operácií. V časti Interný doklad zvolí Príjem, vyplní dátum, prípadne partnera, a v poli Stĺpec PD klikne na R - Rozpis.
- V základe sa vyplní suma použitej dotácie spolu a suma sa zaeviduje mínusom.
- Stĺpec PD sa vyberie Iný príjem neovplyvňujúci základ dane.
- Pridá sa ďalšia položka.
- Do základu sa doplní kladná suma použitej dotácie spolu.
- Stĺpec PD sa vyberie Iný príjem ovplyvňujúci základ dane.
- V príjmovom doklade sa v poli Stĺpec PD zobrazí informatívny rozpis.
- Na záložke Ostatné sa zaklikne voľba Uzávierkový doklad.
Dotácia na obstaranie odpisovaného majetku
Ak ide o odpisovaný hmotný majetok, prijatá dotácia na jeho obstaranie sa nezahrnie do základu dane celá v tom zdaňovacom období, v ktorom je prijatá, ale postupne vo výške odpisov zahrnutých do základu dane v jednotlivých rokoch.
Daňovníkovi účtujúcemu v sústave jednoduchého účtovníctva bola v roku 2026 poskytnutá dotácia na obstaranie stroja vo výške 4 600 eur, ktorý v roku prijatia dotácie aj zakúpil a zaradil do používania.
Nakoľko ide o odpisovaný majetok a daňovník vedie jednoduché účtovníctvo, daňovník zahrnie prijatú dotáciu do základu dane v roku 2026 vo výške zodpovedajúcej ročnému odpisu hmotného majetku uplatnenému do daňových výdavkov v roku 2026.
V takomto zahrnovaní dotácie do základu dane daňovník pokračuje počas doby odpisovania majetku. Prijatá dotácia sa zahŕňa do základu dane postupne vo výške odpisov majetku nadobudnutého z týchto príjmov alebo v pomernej časti zodpovedajúcej výške použitej dotácie na obstaranie odpisovaného majetku.
Príspevok pri uplatňovaní paušálnych výdavkov
Daňovník, ktorý v zdaňovacom období uplatní výdavky percentom z príjmov, zahrnie do základu dane príspevok na podnikanie vo výške, ktorú prijal od úradu práce.
Pri uplatňovaní paušálnych výdavkov nie je dôležité, či bol v zdaňovacom období použitý celý poskytnutý príspevok alebo len jeho časť. Dôležité je, v akej výške bol daňovníkovi príspevok poskytnutý v danom zdaňovacom období.
Ak daňovník v konkrétnom účtovnom roku, v ktorom dotáciu prijal, uplatňoval výdavky paušálne, do príjmov ovplyvňujúcich základ dane zahrnie celú sumu prijatej dotácie bez ohľadu na to, či túto sumu minul alebo nie.
Ak fyzická osoba spĺňa podmienky na uplatnenie paušálnych výdavkov, môže sa rozhodnúť, či bude uplatňovať paušálne výdavky alebo skutočné výdavky vedené formou daňovej evidencie, jednoduchého alebo podvojného účtovníctva.
Ak sa podnikateľovi v danom zdaňovacom období viac oplatí uplatniť paušálne výdavky, na účely dane z príjmov uplatní paušálne výdavky. Pre potreby úradu práce však môže byť naďalej povinný viesť účtovníctvo podľa podmienok dohody o poskytnutí príspevku.
Príklad pri paušálnych výdavkoch
Michal Serentov prijal príspevok na podnikanie z úradu práce vo výške 2 100 eur. Dňa 27.7.2017 obstaral počítač v hodnote 1 900 eur, ktorý v rovnaký deň zaradil aj do používania.
Michal Serentov uplatnil v roku 2017 paušálne výdavky. Do základu dane zahrnie v roku 2017 sumu poskytnutého príspevku, teda sumu 2 100 eur.
Zmena spôsobu uplatňovania výdavkov
Prechod z jednoduchého účtovníctva na paušálne výdavky
Ak daňovník v roku prijatia príspevku účtoval v sústave jednoduchého účtovníctva alebo viedol daňovú evidenciu, pri zahrňovaní dotácie postupuje podľa § 17 ods. 3 písm. h) zákona o dani z príjmov.
Časť príspevku, ktorá bola vyčerpaná až v nasledujúcom zdaňovacom období, keď daňovník uplatňoval paušálne výdavky, sa zahrnie v nasledujúcom zdaňovacom období do základu dane vo výške výdavkov čerpaných z poskytnutého príspevku.
Uvedené platí aj vtedy, ak daňovník v zdaňovacom období, v ktorom dôjde k použitiu týchto prostriedkov, zmení spôsob uplatňovania výdavkov na spôsob podľa § 6 ods. 10 zákona o dani z príjmov, teda ak v roku čerpania dotácie uplatní paušálne výdavky.
Daňovník, ktorý prijal príspevok v zdaňovacom období, v ktorom účtoval v sústave jednoduchého účtovníctva alebo viedol daňovú evidenciu, zahŕňa príspevok vo výške výdavkov čerpaných z poskytnutého príspevku.
Ak daňovník v roku 2025 prijal dotáciu vo výške 2 500 eur a v tomto roku ju čerpal vo výške 1 000 eur, do základu dane za rok 2025 zahrnul poskytnutú dotáciu vo výške jej čerpania, teda vo výške 1 000 eur.
Ak v roku 2026 zmenil spôsob uplatňovania výdavkov na paušálne výdavky a v tomto roku dotáciu vyčerpal vo výške 1 200 eur, v roku 2026 zahrnie dotáciu do základu dane vo výške čerpania, teda vo výške 1 200 eur. Zvyšnú časť dotácie vyčerpá až v roku 2027.
Prechod z paušálnych výdavkov na jednoduché účtovníctvo
Pri uplatňovaní paušálnych výdavkov sa príspevok zahrnie do základu dane v celej výške v tom zdaňovacom období, v ktorom bol prijatý, bez ohľadu na to, či sa celý príspevok použije v danom zdaňovacom období na úhradu výdavkov alebo nie.
Ak sa časť príspevku vyčerpá až v nasledujúcom zdaňovacom období, keď už daňovník bude viesť jednoduché účtovníctvo alebo daňovú evidenciu, nebude v nasledujúcom zdaňovacom období zdaňovať príspevok vo výške výdavkov hradených z príspevku, pretože príspevok bol zdanený už v predchádzajúcom zdaňovacom období.
Ak daňovník prijal v roku 2017 príspevok na podnikanie vo výške 2 100 eur a v roku 2017 uplatňoval paušálne výdavky, zahrnie do základu dane sumu príspevku vo výške 2 100 eur.
V roku 2018 nezahrnie do základu dane žiadnu sumu príspevku, keďže príspevok bol v celej výške zdanený v roku 2017, aj keď sa v roku 2018 odpisuje počítač obstaraný z príspevku na podnikanie.
Príspevok poskytnutý v dvoch častiach
Všetky podmienky poskytnutia príspevku na podnikanie závisia od zmluvy podpísanej s úradom práce. Prvú časť dostane žiadateľ štandardne do 30 dní od podpisu zmluvy a druhú časť štandardne dostane v ďalšom roku podnikania.
Ak v zdaňovacom období, v ktorom daňovník dostal prvú časť príspevku na podnikanie, vedie jednoduché účtovníctvo, zdaní prvú časť príspevku vo výške výdavkov hradených z príspevku.
Rovnako postupuje aj v ďalších rokoch pri zdaňovaní prvej časti poskytnutého príspevku, bez ohľadu na to, či bude uplatňovať paušálne výdavky alebo viesť jednoduché účtovníctvo či daňovú evidenciu.
Keď v ďalšom roku začne uplatňovať paušálne výdavky a bude mu v ďalšom roku poskytnutá druhá časť príspevku, druhú časť príspevku na podnikanie zdaní celú v roku, keď mu bola poskytnutá, pretože v čase poskytnutia druhej časti príspevku uplatňoval paušálne výdavky.
Ak daňovník prijal prvú časť príspevku na podnikanie v roku 2017 vo výške 2 100 eur a v roku 2017 viedol jednoduché účtovníctvo, pričom počítač odpisoval štyri roky a pomerná časť ročného odpisu bola 238 eur, v roku 2017 zahrnie do základu dane príspevok vo výške 238 eur.
V roku 2018, keď bude uplatňovať paušálne výdavky, zahrnie do základu dane prvú časť príspevku na podnikanie vo výške odpisov, aj keď pri uplatnení paušálnych výdavkov sa odpisy vedú len evidenčne, teda v sume 475 eur.
Ak v roku 2018 prijal druhú časť príspevku na podnikanie vo výške 1 400 eur, zdaní celú druhú časť príspevku vo výške 1 400 eur v roku 2018, aj keď v roku 2018 nevyčerpal celú druhú časť príspevku.
Príspevok na chránenú dielňu
Príspevky z úradov práce, sociálnych vecí a rodiny na chránené dielne v zmysle zákona č. 5/2004 Z. z. o službách v zamestnanosti prijaté právnickými osobami sú zdaniteľným príjmom, ku ktorému sa uplatnia aj daňovo uznané výdavky.
Ak spoločnosť zamestnáva zamestnancov so zdravotným postihnutím a má zriadenú chránenú dielňu, pričom od úradu práce prijíma príspevok na jednu zamestnankyňu, mzdové náklady sa účtujú ako 521/331 a pri splnení podmienok na získanie príspevku sa nárok na dotáciu účtuje v rovnakom účtovnom období.
Pri nákladoch za mesiace október až december účtovaných v roku 2025 a pri prijatí príspevku vo februári 2026 sa v roku 2025 účtuje mzdový náklad 521/331, nárok na dotáciu 346/384 a zúčtovanie výnosu k nákladu 384/648.
V roku 2026 sa účtuje iba prijatie peňažných prostriedkov na bankový účet zápisom 221/346.
Príspevok na pracovného asistenta
Občan so zdravotným postihnutím, ktorý podniká na základe živnostenského oprávnenia a dosahuje príjmy podľa § 6 zákona o dani z príjmov, môže dostávať od Úradu práce, sociálnych vecí a rodiny príspevok na pracovného asistenta podľa § 59 zákona č. 5/2004 Z. z.
Podľa § 9 ods. 2 písm. d) zákona č. 595/2003 Z. z. o dani z príjmov sú od dane oslobodené plnenia poskytované v rámci aktívnej politiky trhu práce okrem platieb prijatých v súvislosti s výkonom činností, z ktorých plynú príjmy podľa § 6 zákona o dani z príjmov.
Nakoľko podnikateľ so zdravotným postihnutím prijal príspevok na výkon činnosti pracovného asistenta v súvislosti s výkonom činnosti, z ktorej plynú príjmy z podnikania alebo inej samostatnej zárobkovej činnosti podľa § 6 zákona o dani z príjmov, príjem nie je od dane z príjmov oslobodený a ide o zdaniteľné príjmy z podnikania podľa § 6 zákona o dani z príjmov.
Pre daňovníkov účtujúcich v sústave jednoduchého účtovníctva je špecifickým spôsobom upravené zdaňovanie dotácií do základu dane v § 17 ods. 3 písm. h) zákona o dani z príjmov.
Podľa § 19 ods. 2 písm. m) zákona o dani z príjmov sú daňovými výdavkami výdavky, na ktorých úhradu boli poskytnuté dotácie zahrnované do príjmov.
Odmena, ktorú podnikateľ vypláca pracovnému asistentovi na základe uzatvorenej dohody, predstavuje daňový výdavok ovplyvňujúci základ dane v roku jej úhrady.
Zdanenie príjmu pracovného asistenta
Príjmy pracovného asistenta uvedeného v § 59 ods. 2 písm. b) zákona č. 5/2004 Z. z. o službách zamestnanosti dosahované z vykonávania činnosti pracovného asistenta sa zaraďujú medzi príjmy podľa § 6 ods. 2 písm. b) zákona o dani z príjmov.
Je to z dôvodu, že v súlade s § 59 ods. 7 zákona č. 5/2004 Z. z. sa medzi pracovným asistentom a občanom so zdravotným postihnutím, ktorý je samostatne zárobkovo činnou osobou, uzatvára zmluva podľa Občianskeho zákonníka.
Pracovný asistent tieto príjmy uvádza v daňovom priznaní k dani z príjmov fyzickej osoby typu B v oddiele č. VI v príslušnom riadku pre príjmy podľa § 6 ods. 2 písm. b) zákona o dani z príjmov.
Pri príjmoch z výkonu osobného asistenta ako pri príjmoch z výkonu pracovného asistenta je možné uplatniť výdavky percentom z príjmov vo výške 60 % z úhrnu príjmov najviac do výšky 20 000 eur ročne za predpokladu splnenia podmienok podľa § 6 ods. 10 zákona o dani z príjmov.
Ukončenie podnikania a nepoužitá časť príspevku
Spôsob úpravy základu dane u daňovníka účtujúceho v sústave jednoduchého účtovníctva, ktorý skončí podnikanie, je ustanovený v § 17 ods. 8 písm. a) zákona o dani z príjmov.
Dotácia, príspevok a podpora predstavujú zdaniteľný príjem. Z uvedeného dôvodu sa dotácia, príspevok alebo podpora, alebo ich časť, zahrnie do základu dane najneskôr ku dňu, v ktorom daňovník skončí podnikanie, za predpokladu, že tento príjem nie je povinný vrátiť do štátneho rozpočtu.
Príspevok, ktorý daňovník nepoužil na určený účel, skončil podnikanie a nie je povinný ho ani vrátiť, daňovník účtuje ako príjem ovplyvňujúci základ dane najneskôr ku dňu skončenia podnikania.
Ak živnostníčka dostala v roku 2025 dotáciu na chránenú dielňu na prevádzkové účely vo výške 9 000 eur, použila z nej 5 000 eur a v roku 2026 zrušila živnosť zo zdravotných dôvodov, nepoužitý príspevok vo výške 4 000 eur sa zahrnie do základu dane v roku 2026, ak podľa zmluvy nie je povinná túto časť vrátiť.
Nakoľko ide o príjem podľa § 6 ods. 1 písm. b), teda príjem zo živnosti, daňovník sa môže rozhodnúť pri tomto druhu príjmov uplatniť výdavky percentom z príjmov za splnenia podmienok podľa § 6 ods. 10 zákona o dani z príjmov.
Príspevok na podnikanie zo strany úradu práce
V súlade s § 49 ods. 1 zákona č. 5/2004 Z. z. o službách zamestnanosti môže úrad práce, sociálnych vecí a rodiny poskytnúť uchádzačovi o zamestnanie príspevok na samostatnú zárobkovú činnosť na čiastočnú úhradu nákladov súvisiacich s prevádzkovaním samostatnej zárobkovej činnosti.
Príspevok na samostatnú zárobkovú činnosť môže úrad práce poskytnúť uchádzačovi o zamestnanie, ktorý bol vedený v evidencii uchádzačov o zamestnanie najmenej tri mesiace.
Uchádzač o zamestnanie, ktorému bol poskytnutý príspevok, je povinný samostatnú zárobkovú činnosť prevádzkovať nepretržite najmenej tri roky.
Príspevok poskytne úrad práce uchádzačovi, ktorý bude prevádzkovať živnosť podľa zákona o živnostenskom podnikaní alebo vykonávať poľnohospodársku výrobu vrátane hospodárenia v lesoch a na vodných plochách podľa zákona o súkromnom podnikaní občanov.
Slobodným povolaniam, ako je lekár, tlmočník alebo audítor, nemôže byť príspevok na podnikanie poskytnutý.
Preukazovanie použitia príspevku
V súlade s dohodou o poskytnutí finančného príspevku na samostatnú zárobkovú činnosť musí príjemca evidovať výdavky na samostatnú zárobkovú činnosť a doložiť ich účtovnými dokladmi evidovanými v účtovníctve.
Podnikateľ musí pre úrad práce viesť účtovníctvo. Z pohľadu zákona o dani z príjmov sa fyzická osoba, ktorá spĺňa podmienky na uplatnenie paušálnych výdavkov, môže rozhodnúť, či bude uplatňovať paušálne výdavky alebo skutočné výdavky vedené formou daňovej evidencie, jednoduchého alebo podvojného účtovníctva.
Podnikateľ môže použiť príspevok na podnikanie len v súlade s metodickým pokynom k pravidlám oprávnenosti pre najčastejšie sa vyskytujúce skupiny výdavkov a usmernením k oprávnenosti výdavkov.
Podľa tohto metodického pokynu nie je možné použiť príspevok na výdavky, ktoré sú vynaložené v rozpore so všeobecne platnými právnymi predpismi.
Najdôležitejšie účtovné a daňové pravidlá
- Pri podvojnom účtovníctve sa prevádzkový príspevok účtuje na účte 346 alebo 347 a výnos sa zúčtuje na účet 648 alebo 668 podľa charakteru kompenzovaného nákladu.
- Pri dotácii na úhradu nákladov sa dodržiava vecná a časová súvislosť medzi nákladom a výnosom.
- Ak je dotácia za náklady z predchádzajúceho účtovného obdobia takmer istá, nárok na ňu sa účtuje už v období, v ktorom vznikol kompenzovaný náklad.
- Pri prijatí peňazí v neskoršom období sa účtuje iba pohyb na bankovom účte, napríklad 221/346.
- Pri jednoduchom účtovníctve a daňovej evidencii sa príspevok na prevádzkové výdavky zahrnuje do základu dane podľa výšky čerpania.
- Pri dotácii na odpisovaný majetok sa príspevok zahrnuje do základu dane postupne podľa daňových odpisov.
- Pri paušálnych výdavkoch sa príspevok zahrnuje do základu dane v celej výške v období prijatia.
- Ak bol príspevok zdanený pri uplatňovaní paušálnych výdavkov, jeho ďalšie čerpanie v období vedenia jednoduchého účtovníctva sa už opätovne nezdaňuje.
- Pri ukončení podnikania sa nepoužitá časť príspevku zahrnie do základu dane najneskôr ku dňu skončenia podnikania, ak ju daňovník nie je povinný vrátiť.